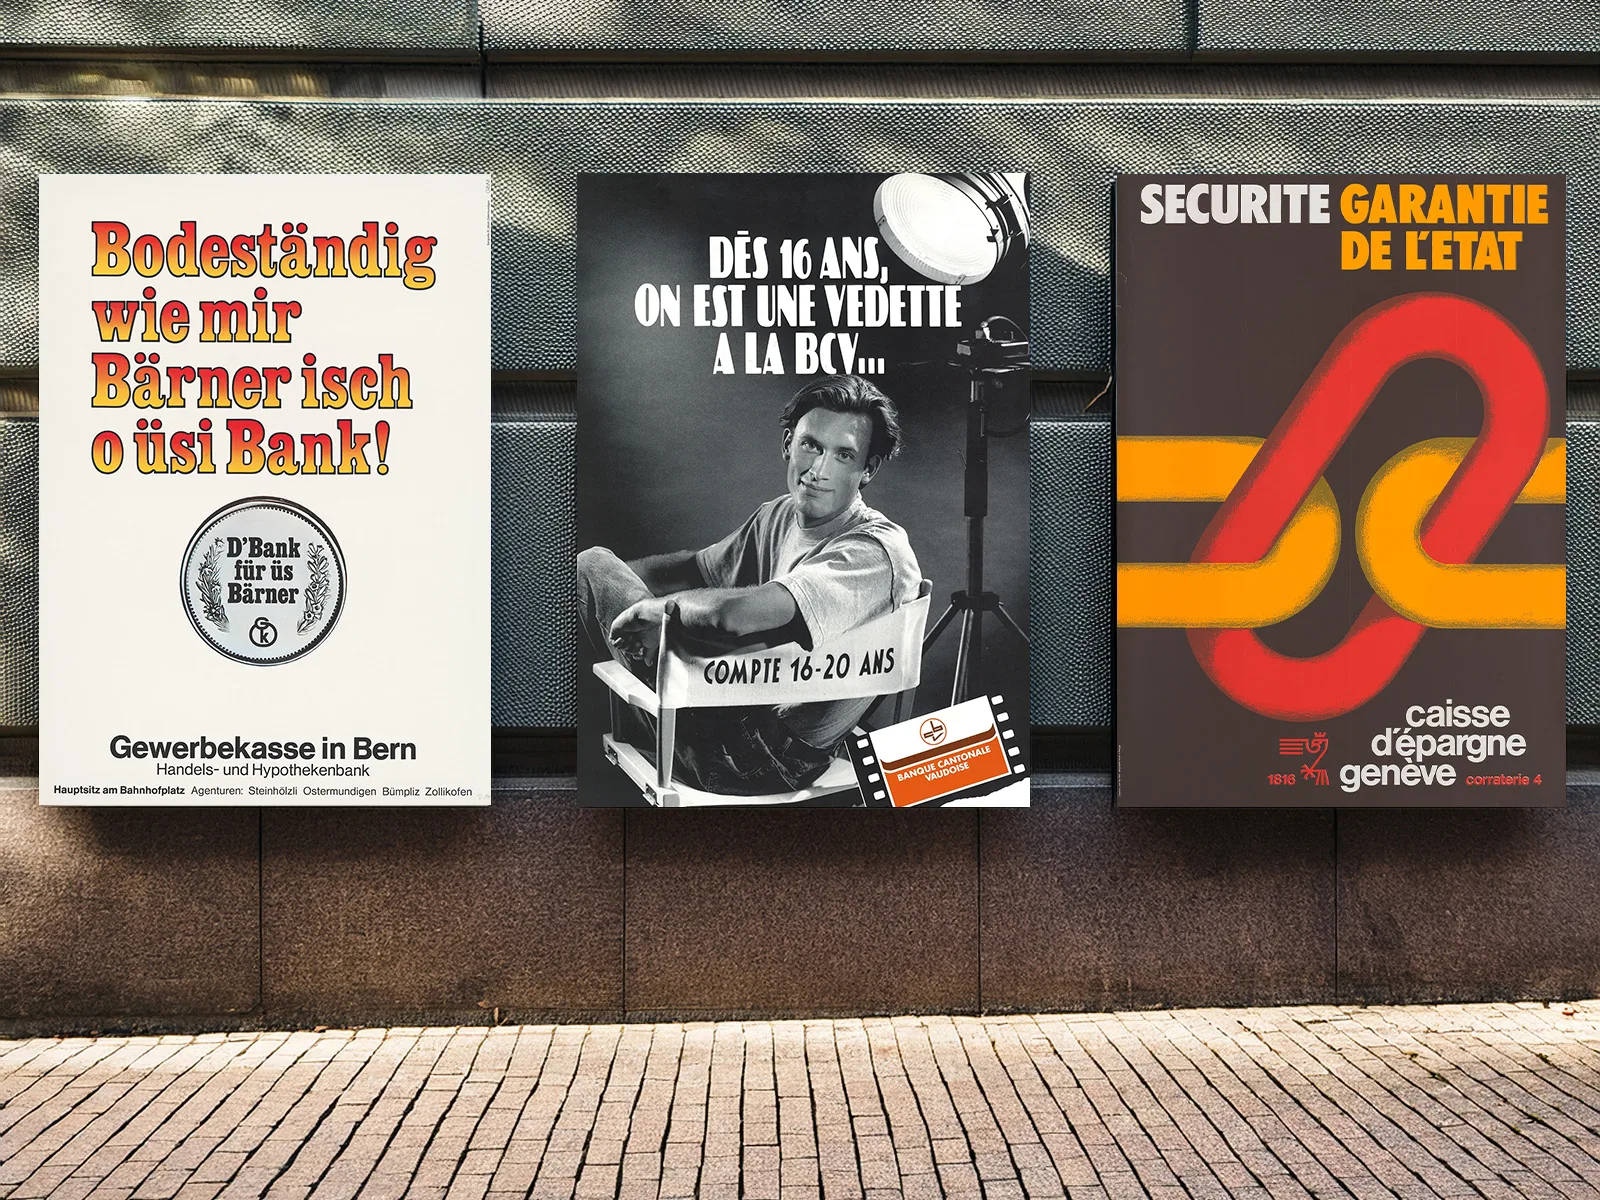
Plakate von verschwundener Banken zeugen davon, dass lange jede grössere Ortschaft ihre eigene «Kasse» hatte.
Plakate von verschwundener Banken zeugen davon, dass lange jede grössere Ortschaft ihre eigene «Kasse» hatte. Montage: Schweizerisches Nationalmuseum

Vom Bankge­heim­nis und vom Bankensterben

Wie sah das Bankgeheimnis aus, als es noch salonfähig war? In ihren Bildern erzählt die Werbung der Schweizer Banken viel über die Geschichte dieser Branche. Zum Beispiel über den internationalen Aufstieg des Finanzplatzes. Und über eine beispiellose Flurbereinigung.

Daniel Di Falco

Daniel Di Falco

Daniel Di Falco ist Historiker und Redaktor bei «NZZ Geschichte».
Ist es eine Parodie? Ein Witz auf die Untugenden der Branche? Man könnte es meinen. Aber das Plakat ist echt, es stammt von 1964. Geschäftsanzug, Bügelfalte, Aktenkoffer, und von der Gestalt erkennt man kein Gesicht, aber eine Haltung und ein Ziel: mit dem Koffer zur Bank, mit dem Geld aufs Konto. Insofern gleicht das Geschäft dem feinen Karomuster auf dem Anzug: Beides macht kein Aufsehen.
Das Versprechen der Bank: Mit uns geht es diskret – das inszeniert sie hier. Das Inkognito des Kunden, die Gesichts- und Namenlosigkeit will zwar nicht recht zur persönlichen Ansage passen, die die Reklame im selben Moment auch macht, mit «meinem Konto» und «meiner Wahl»: Wo soll das Ich sein, das hier spricht? Und doch fügt sich alles, denn gerade dieses Verschwinden, diese Leerstelle macht die Methode aus, mit der der Schweizer Finanzplatz legendär geworden ist. Es handelt sich um jene institutionalisierte Diskretion, die man «Bankgeheimnis» nannte.
Mit dem Plakat von 1964 hat dieses Geheimnis ein Bild von sich hinterlassen, eine visuelle Chiffre. Und das zu einer Zeit, als es noch nicht in Misskredit geraten war. Seit 1934 verankert im Artikel 47 des Bankengesetzes, verpflichtete das Bankgeheimnis die Branche, Informationen über ihre Kunden gegenüber Dritten zu schützen – gegenüber ausländischen Steuerbehörden beispielsweise. Eine solche Bestimmung kannte damals nur die Schweiz, und die Politik verschaffte den Banken damit einen Trumpf mitten in der Weltwirtschaftskrise der 1930er-Jahre: Verschwiegenheit war fortan nicht nur ihre Pflicht, sondern eben auch ihr verbrieftes Recht. Dieser Wettbewerbsvorteil trug entscheidend zum spektakulären Aufstieg des Schweizer Finanzplatzes bei – zu seinem Erfolg als Zufluchtsort für das internationale Kapital.
So sehen es heute Historiker wie Sébastien Guex oder Jakob Tanner. Laut Tanner beruhte das Geschäftsmodell der Schweizer Grossbanken im 20. Jahrhundert wesentlich auf der «Verbindung von Vermögensverwaltung und Steuerflucht ausländischer Kunden». Es gab noch andere Erfolgsfaktoren, etwa die Verschontheit des Landes in beiden Weltkriegen, die Neutralität, die harte Währung, die politische Stabilität. «Aber ohne das Bankgeheimnis», so Tanner, «wäre der Finanzplatz Schweiz nicht so rasch zum grössten Privattresor der Welt geworden.»
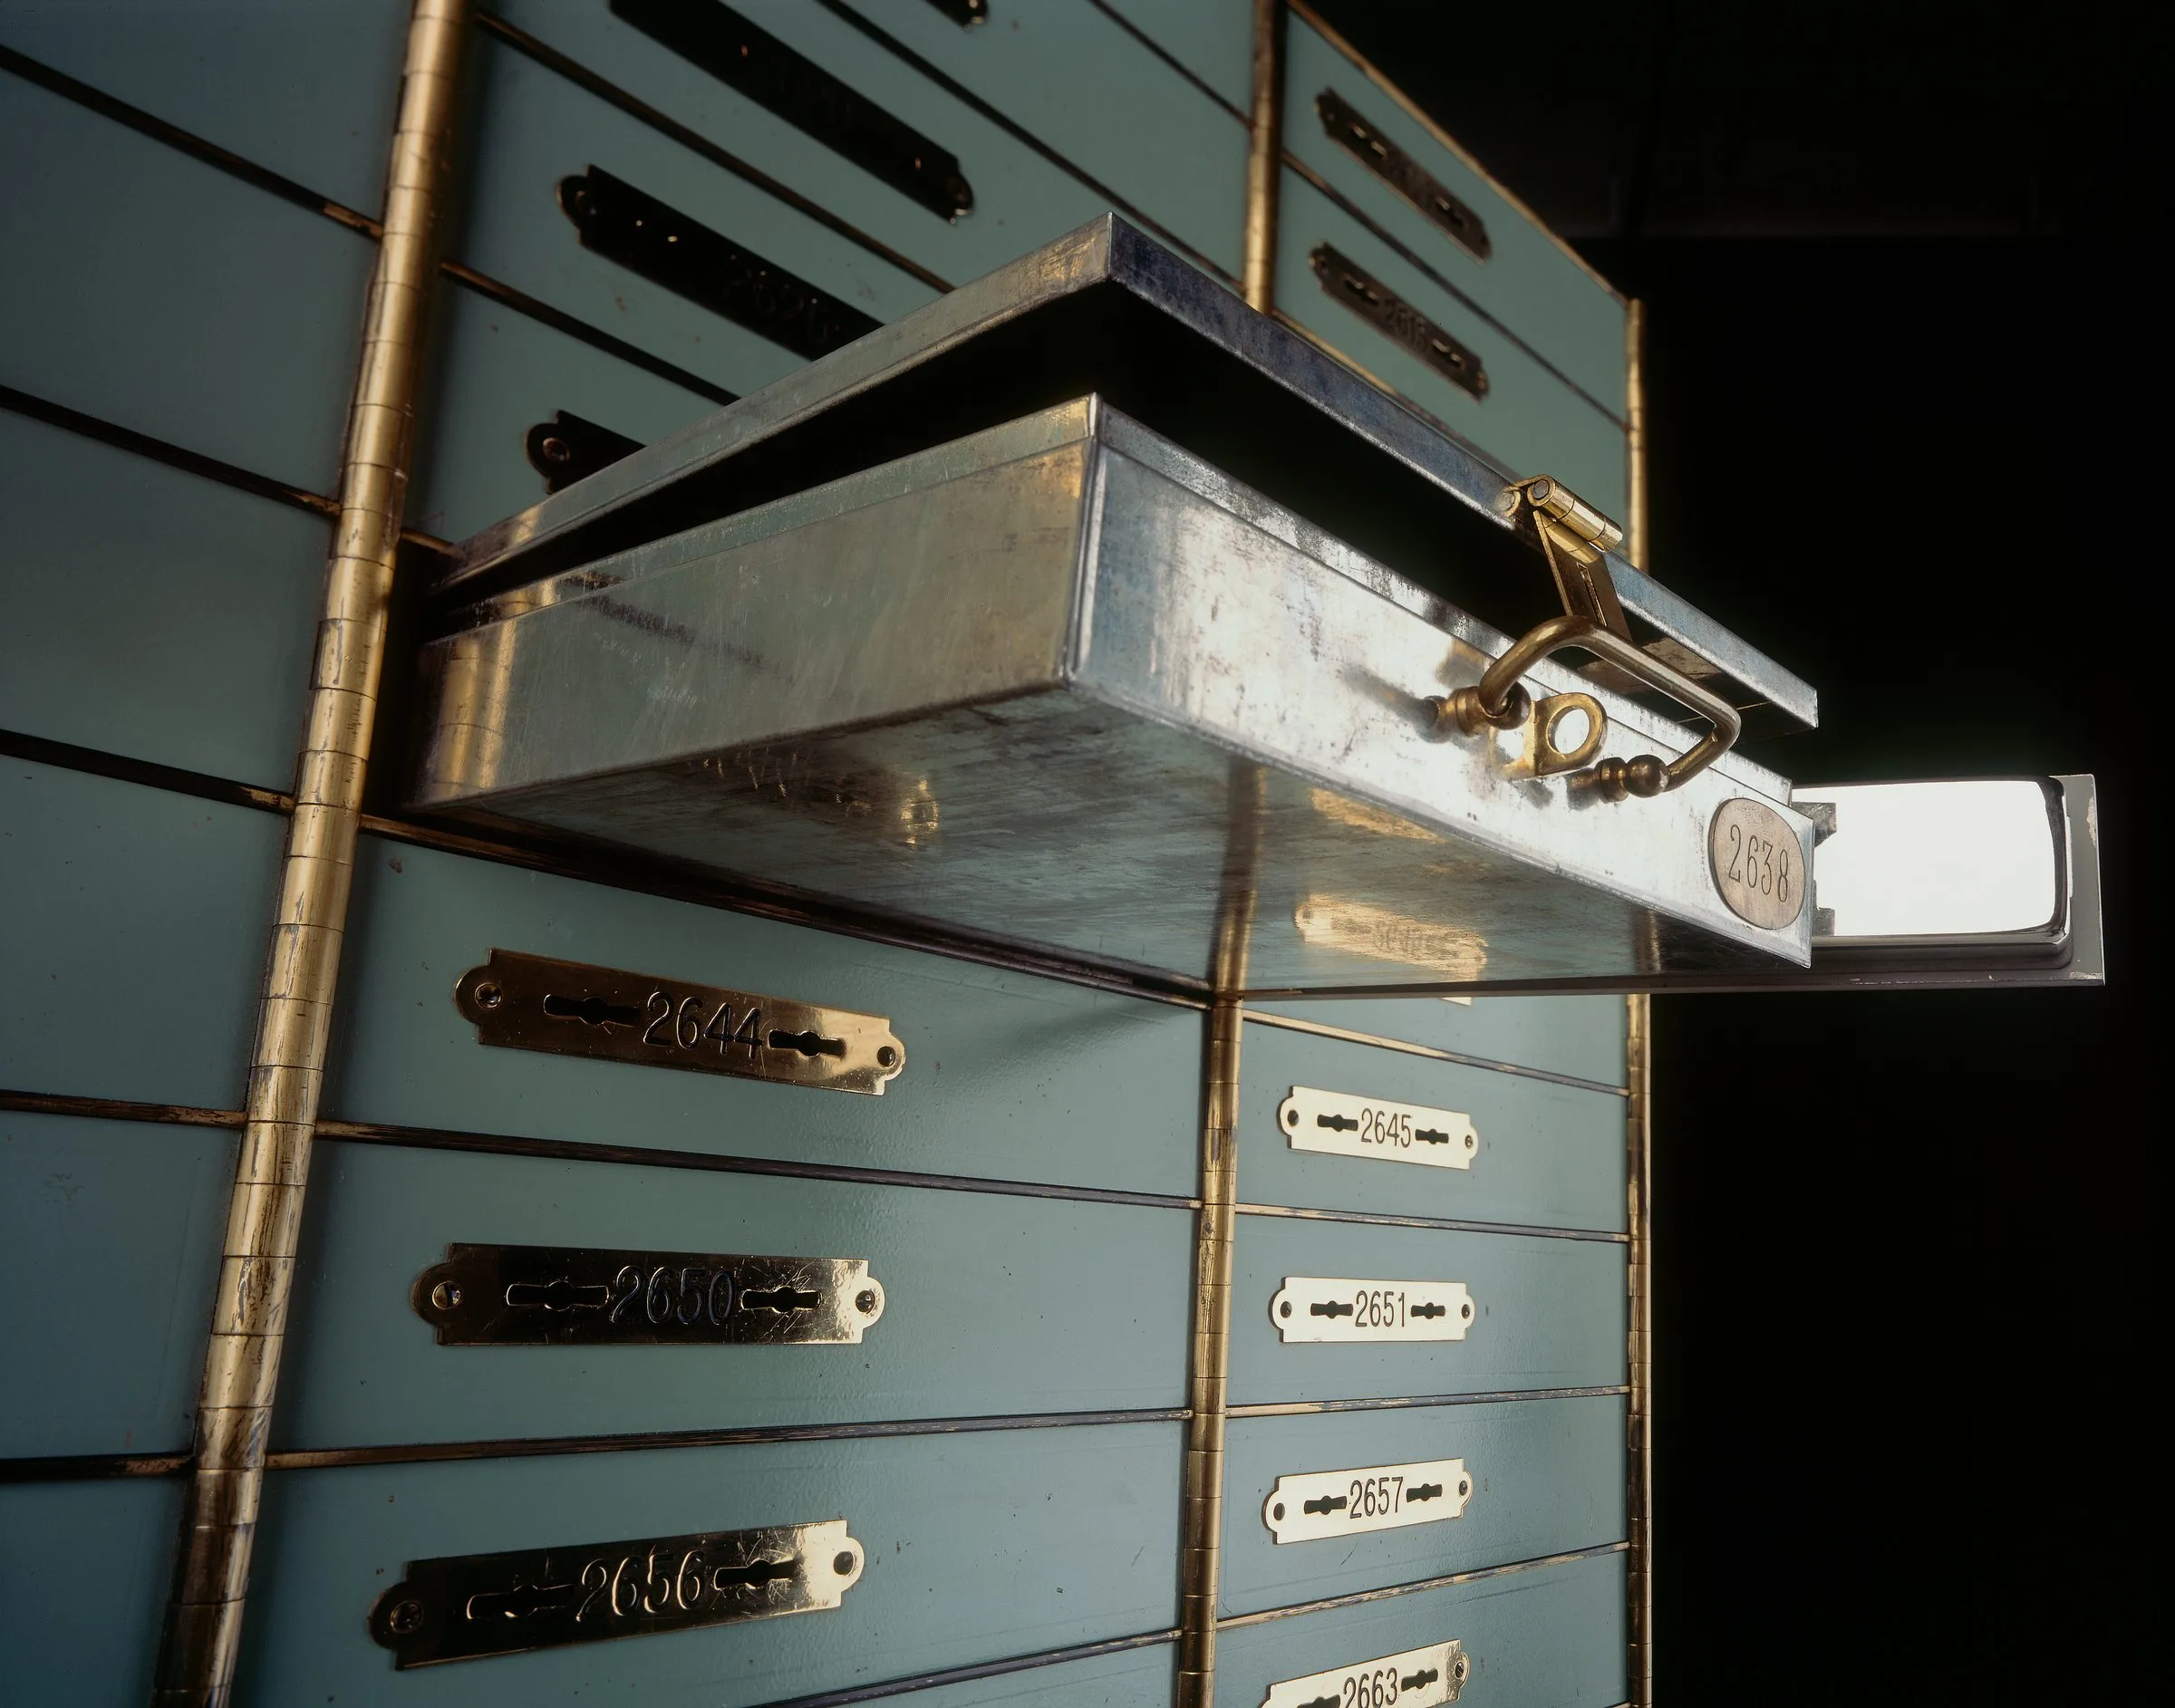
Symbol für das Bankgeheimnis: Kundensafe aus dem Hauptsitz der Schweizerischen Volksbank, Basel, 1912.
Symbol für das Bankgeheimnis: Kundensafe aus dem Hauptsitz der Schweizerischen Volksbank, Basel, 1912. Schweizerisches Nationalmuseum
Tatsächlich wuchs die Bankenbranche in der Epoche nach dem Zweiten Weltkrieg rasant. In den 1960er-Jahren stieg der hiesige Finanzplatz zum drittgrössten weltweit auf. Und im Jahrzehnt darauf koppelte sich das Wachstum der Branche vom Gang der übrigen Wirtschaft ab. Dazu trug entscheidend das internationale Geschäft mit der Vermögensverwaltung bei – zumal es «in Jahren der Rezession willkommene Umsätze generierte und sich während der Hochkonjunkturphasen zu einer regelrechten Cash Cow entwickelte», wie Malik Mazbouri, Sébastien Guex und Rodrigo Lopez schreiben.
Ums Jahr 2000 hatte die Summe der Privatguthaben auf dem Finanzplatz Schweiz einen Wert erreicht, der neunmal höher war als die gesamte Wirtschaftsleistung des Landes. Fast ein Drittel der weltweit verfügbaren transnationalen Vermögen wurde von Schweizer Banken verwaltet; damit waren sie die bedeutendste Offshore-Plattform für die Verwaltung privater Gelder geworden. Zudem war mit der UBS auch der grösste Player in diesem Geschäft ein Schweizer Institut.
Die Informationen zur Geschichte der Bankenbranche in diesem Text beruhen hauptsächlich auf dem Kapitel «Finanzplatz Schweiz» von Malik Mazbouri, Sébastien Guex und Rodrigo Lopez im Standardwerk «Wirtschaftsgeschichte der Schweiz im 20. Jahrhundert» von 2012. Über die Geschichte der modernen Werbung und über Werbung als historische Quelle informiert der Sammelband «Bilder vom besseren Leben» von 2002, herausgegeben von Daniel Di Falco, Peter Bär und Christian Pfister.
Was die ausländische Kundschaft angeht, ist das Bankgeheimnis allerdings Geschichte. Immer wieder als Mittel grenzüberschreitender Steuerhinterziehung kritisiert, kam es nach der Finanzkrise 2007/2008 unter verschärften politischen Druck aus Washington und Brüssel. Den überlebte es so wenig wie die Internationalisierung strafrechtlicher Standards: 2009 sah sich die Schweiz gezwungen, die OECD-Regelung für die Amtshilfe in Steuerfragen zu übernehmen. Und 2014 akzeptierte sie das internationale Abkommen über den «automatischen Informationsaustausch» mit ausländischen Behörden. Seither können sich nur noch Schweizer Kunden darauf verlassen, dass sie und ihr Geld auf einer hiesigen Bank so anonym bleiben wie der Anzugträger auf dem Plakat der Union de Banques Suisses.
Verschwiegenheit ist von der sprichwörtlichen Tugend zum sprichwörtlichen Problem geworden. Gerade darum frappiert die Reklame von 1964: Sie zeigt, mit welchem Selbstverständnis eine Bank damals noch auftreten konnte. Und wie sehr sich die gesellschaftliche Wertung in der Zwischenzeit verändert hat. Warum wirkt historische Reklame oft unfreiwillig komisch? Weil sie so unbekümmert einen Common sense verkörpert, den ausser ihr niemand mehr teilt.
Bemerkenswert am Plakat von 1964 ist aber nicht nur die Welt von gestern. Zwar ist die Werbung der Schweizer Banken bisher nicht systematisch untersucht. Aber man darf vermuten, dass das Bankgeheimnis – obwohl es so zentral für die Branche war – keine allzu prominenten Spuren Thema in der Werbung hinterlassen hat. Und das aus einem prinzipiellen Grund: Die Zurschaustellung der Diskretion widerspricht der Diskretion.
Moderne Werbung kann zwar allerhand, sie projiziert Familienglück auf einen Brotaufstrich, sie verkauft sozialen Aufstieg mit einem neuen Auto, sie lässt das Abenteuer eines Lebens mit einer Zigarette beginnen. Und diese Verwandlung in etwas Höheres und Grösseres gelingt ihr auch mit so abstrakten Dienstleistungen wie einem Anlagefonds. Aber wenn nicht alles täuscht, dann ist es mit dem Bankgeheimnis etwas anderes: Die Öffentlichkeit ist nicht der ideale Ort, um Anonymität zu versprechen – die Bank, die mit ihrer Verschwiegenheit von sich reden machen will, riskiert ihre Glaubwürdigkeit. Und das gerade bei jener reichen bis sehr reichen Klientel, die nicht nur mit ihrer Finanzkraft, sondern auch mit ihrer Ausstrahlung für das Geschäft entscheidend war. Deshalb war – Irrtum vorbehalten – der Auftritt der Union de Banques Suisses (der Schweizerischen Bankgesellschaft, SBG) von 1964 wahrscheinlich eine Seltenheit.

Von der kleinen Kasse zur gefräs­si­gen Grossbank

Freilich ist auch die SBG selber Geschichte. Lange eine von fünf Schweizer Grossbanken, die es in der Nachkriegszeit gab, verschwand sie kurz vor der Jahrhundertwende mit jener Entwicklung, die den Aufstieg des Finanzplatzes begleitete: Die Banken wurden immer grösser. Und es waren immer weniger. Genau das springt einem beim Blick auf die historische Werbung der Schweizer Banken als Erstes ins Auge: all die verblichenen Unternehmen – man schreitet durch das Museum einer untergegangenen Artenvielfalt. Was sich in der Werbung unmittelbar abbildet, ist die Konzentration, die die Branche in der zweiten Hälfte des 20. Jahrhunderts erfasste.
Bis dahin hatten überall im Land kleine und kleinste «Kassen» existiert: Hypothekar-, Gewerbe-, Spar- oder Ersparniskassen, an die sich kaum mehr jemand erinnert. Vielfach waren sie im 19. Jahrhundert entstanden, in einer Zeit, als es noch keine Sozialversicherungen gab und das Sparen umso wichtiger war – als Vorsorge fürs Alter und für Krankheit oder Arbeitslosigkeit.
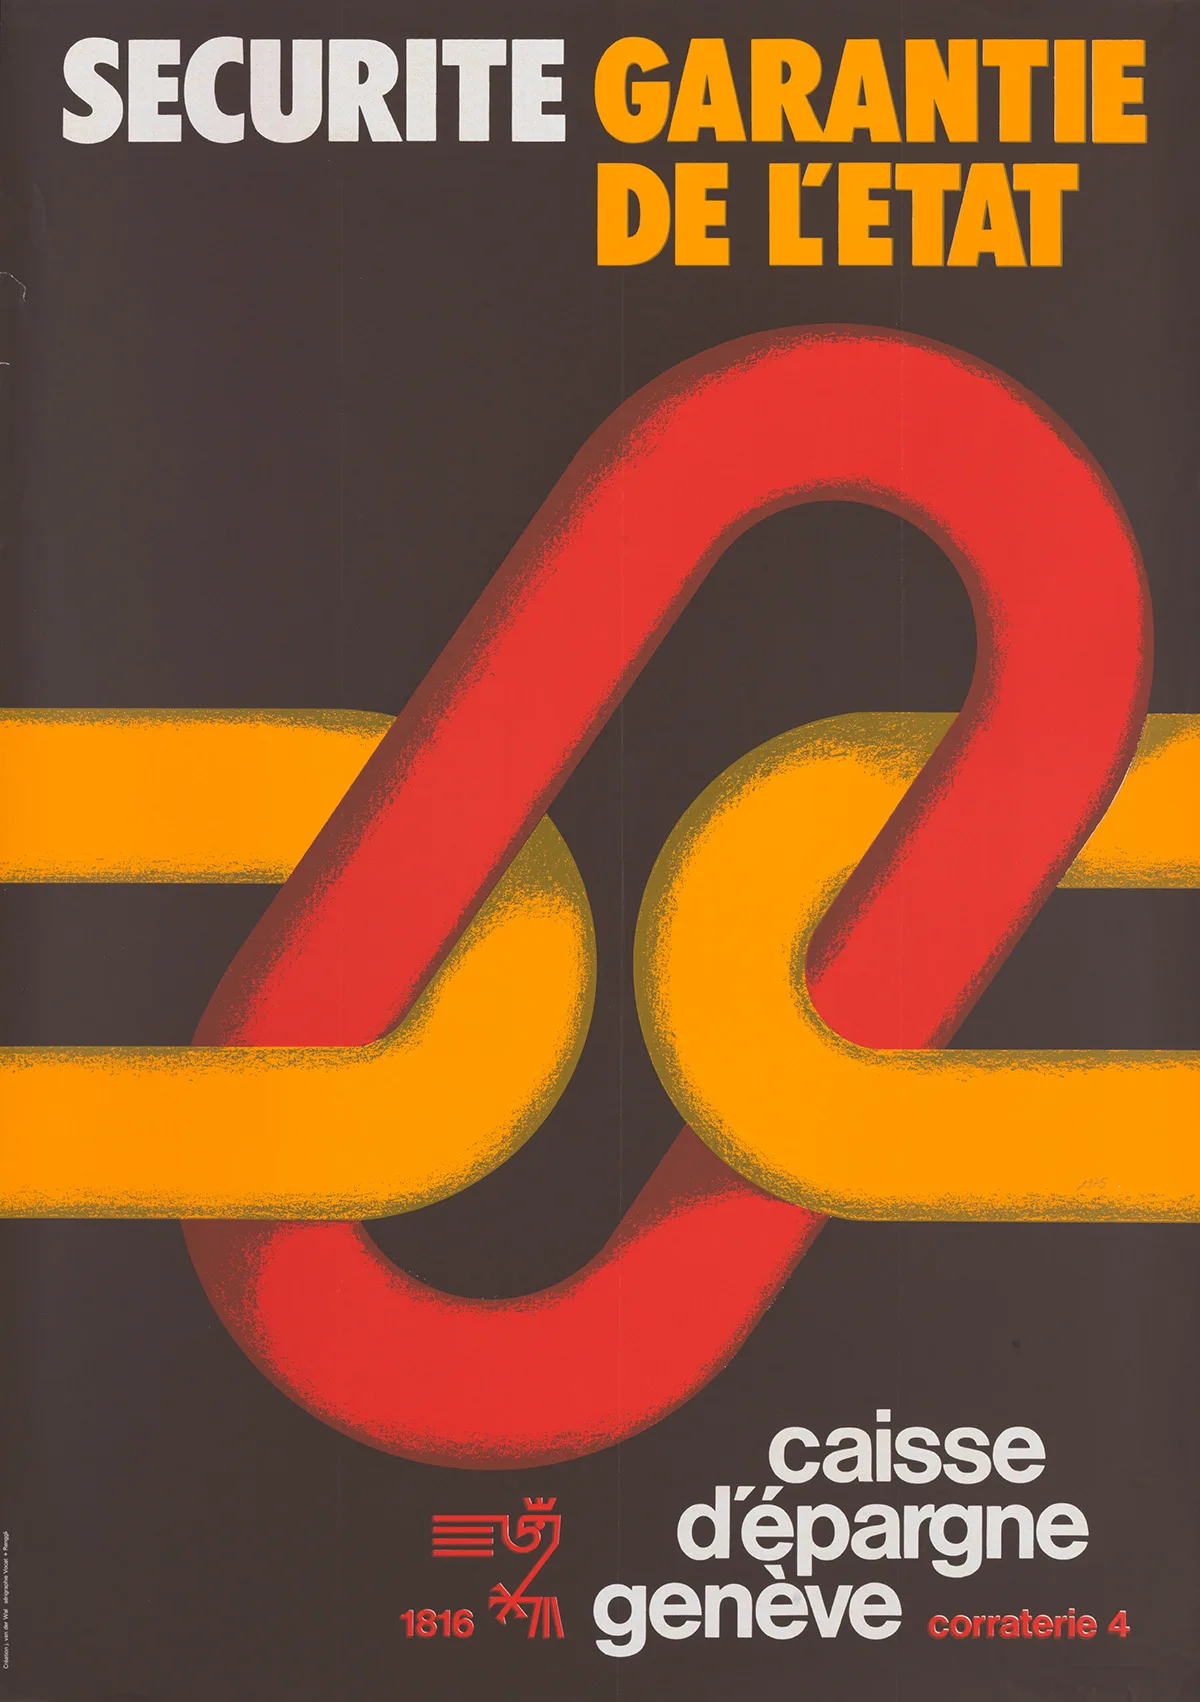
Aus dem Museum der verschwundenen Banken: Caisse d'Epargne de Genève, Plakat von 1975. Die Kasse wurde 1816 von Philanthropen gegründet, die den kleinen Leuten das Sparen für Notlagen möglich machen wollten. 1993 fusionierte sie mit der Genfer Hypothekarbank zur Genfer Kantonalbank.
Aus dem Museum der verschwundenen Banken: Caisse d'Epargne de Genève, Plakat von 1975. Die Kasse wurde 1816 von Philanthropen gegründet, die den kleinen Leuten das Sparen für Notlagen möglich machen wollten. 1993 fusionierte sie mit der Genfer Hypothekarbank zur Genfer Kantonalbank. Caisse d'Epargne de Genève
Mitte des 20. Jahrhunderts änderte sich das. 1947 wurde die AHV eingeführt, die Alters- und Hinterbliebenenversicherung, weitere Sozialversicherungen folgten. Damit verlor das private Sparen an Bedeutung. Zugleich wurden die kleinen Institute von den Grossbanken bedrängt, die ihnen die Sparerinnen und Sparer streitig machten. Die neuen Filialen, die sie landauf, landab eröffneten, kündigten die kommende Konzentration in der Branche an.
Zunächst vollzog sie sich noch langsam. 1950 bis 1970 verschwanden drei Dutzend Lokal- und Regionalbanken, ihre Zahl ging von 290 auf 254 zurück. Dabei betrieb vor allem die SBG eine aggressive Politik der Expansion. 1970 hatte sie schon deutlich mehr Filialen als ihre beiden grössten Konkurrentinnen, die Schweizerische Kreditanstalt (SKA, später CS) und der Schweizerische Bankverein (SBV). Und sie war, in Sachen Bilanzsumme und Eigenkapital, die Nummer 1 im Land geworden.
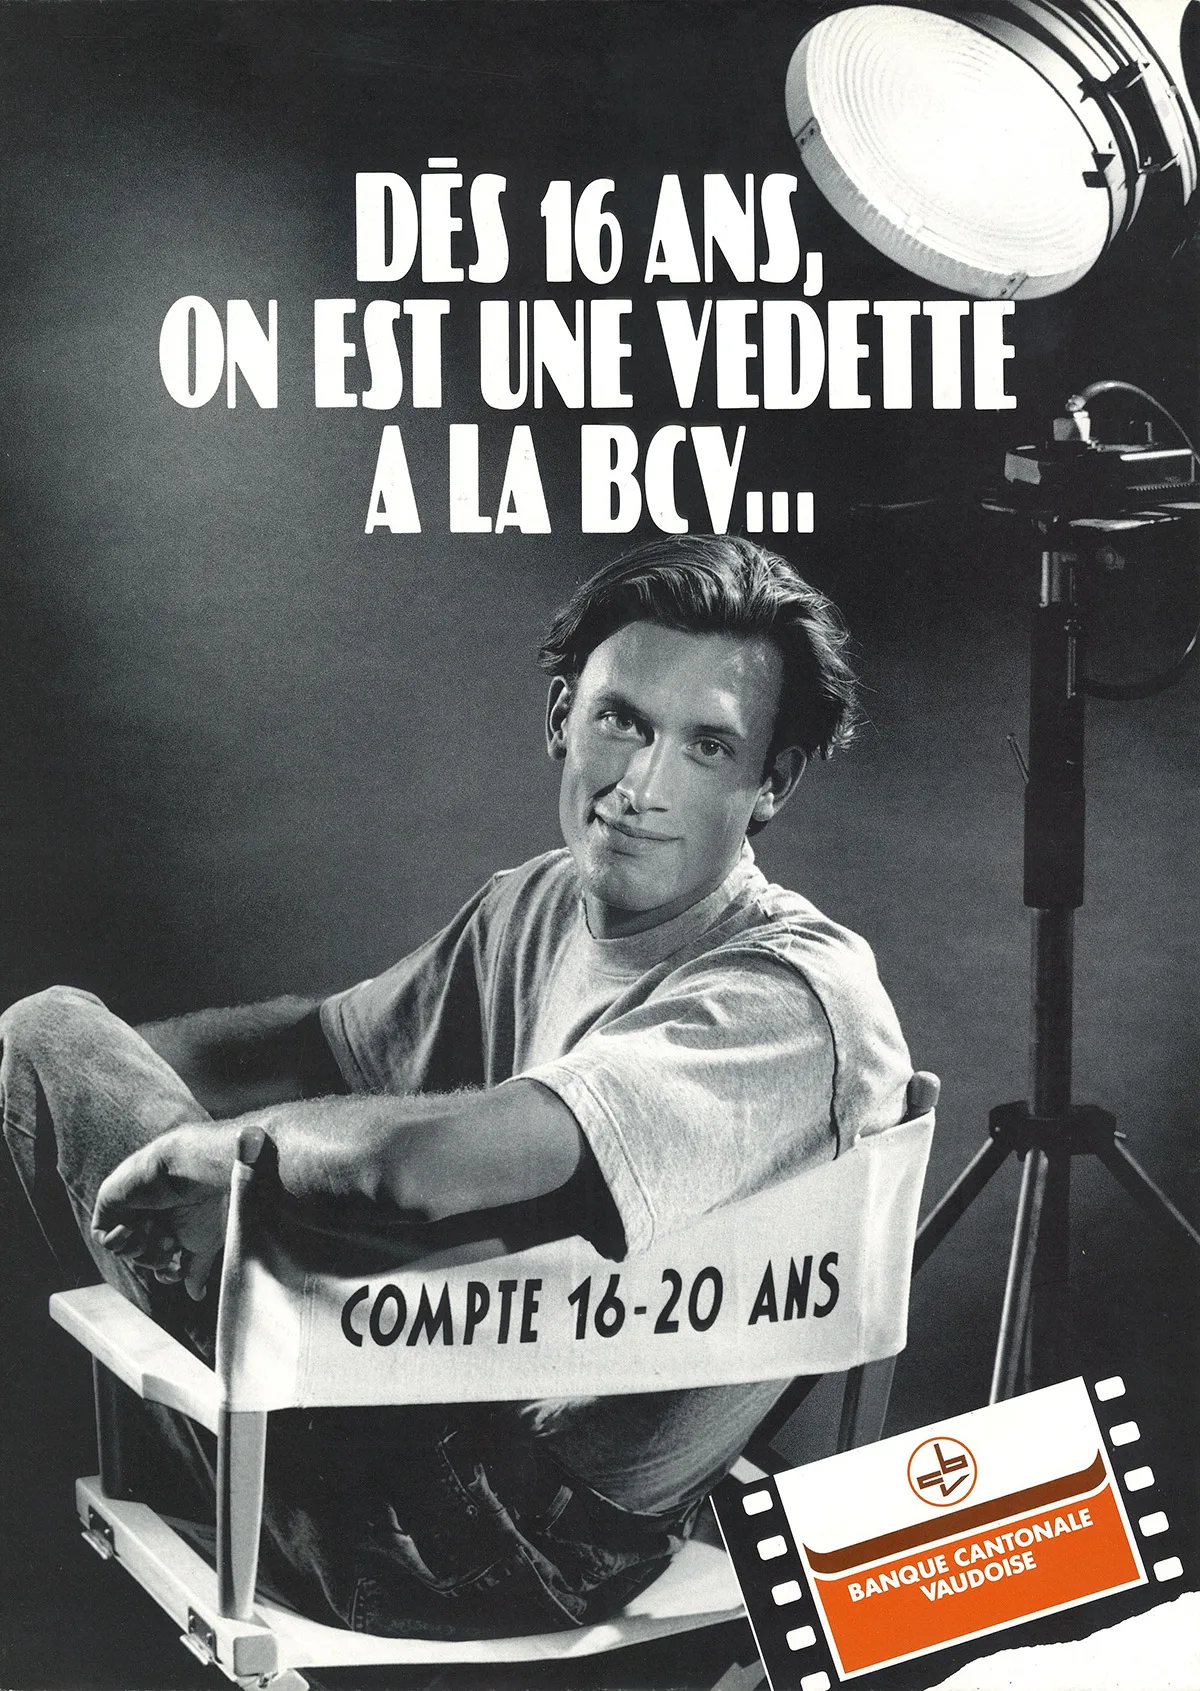
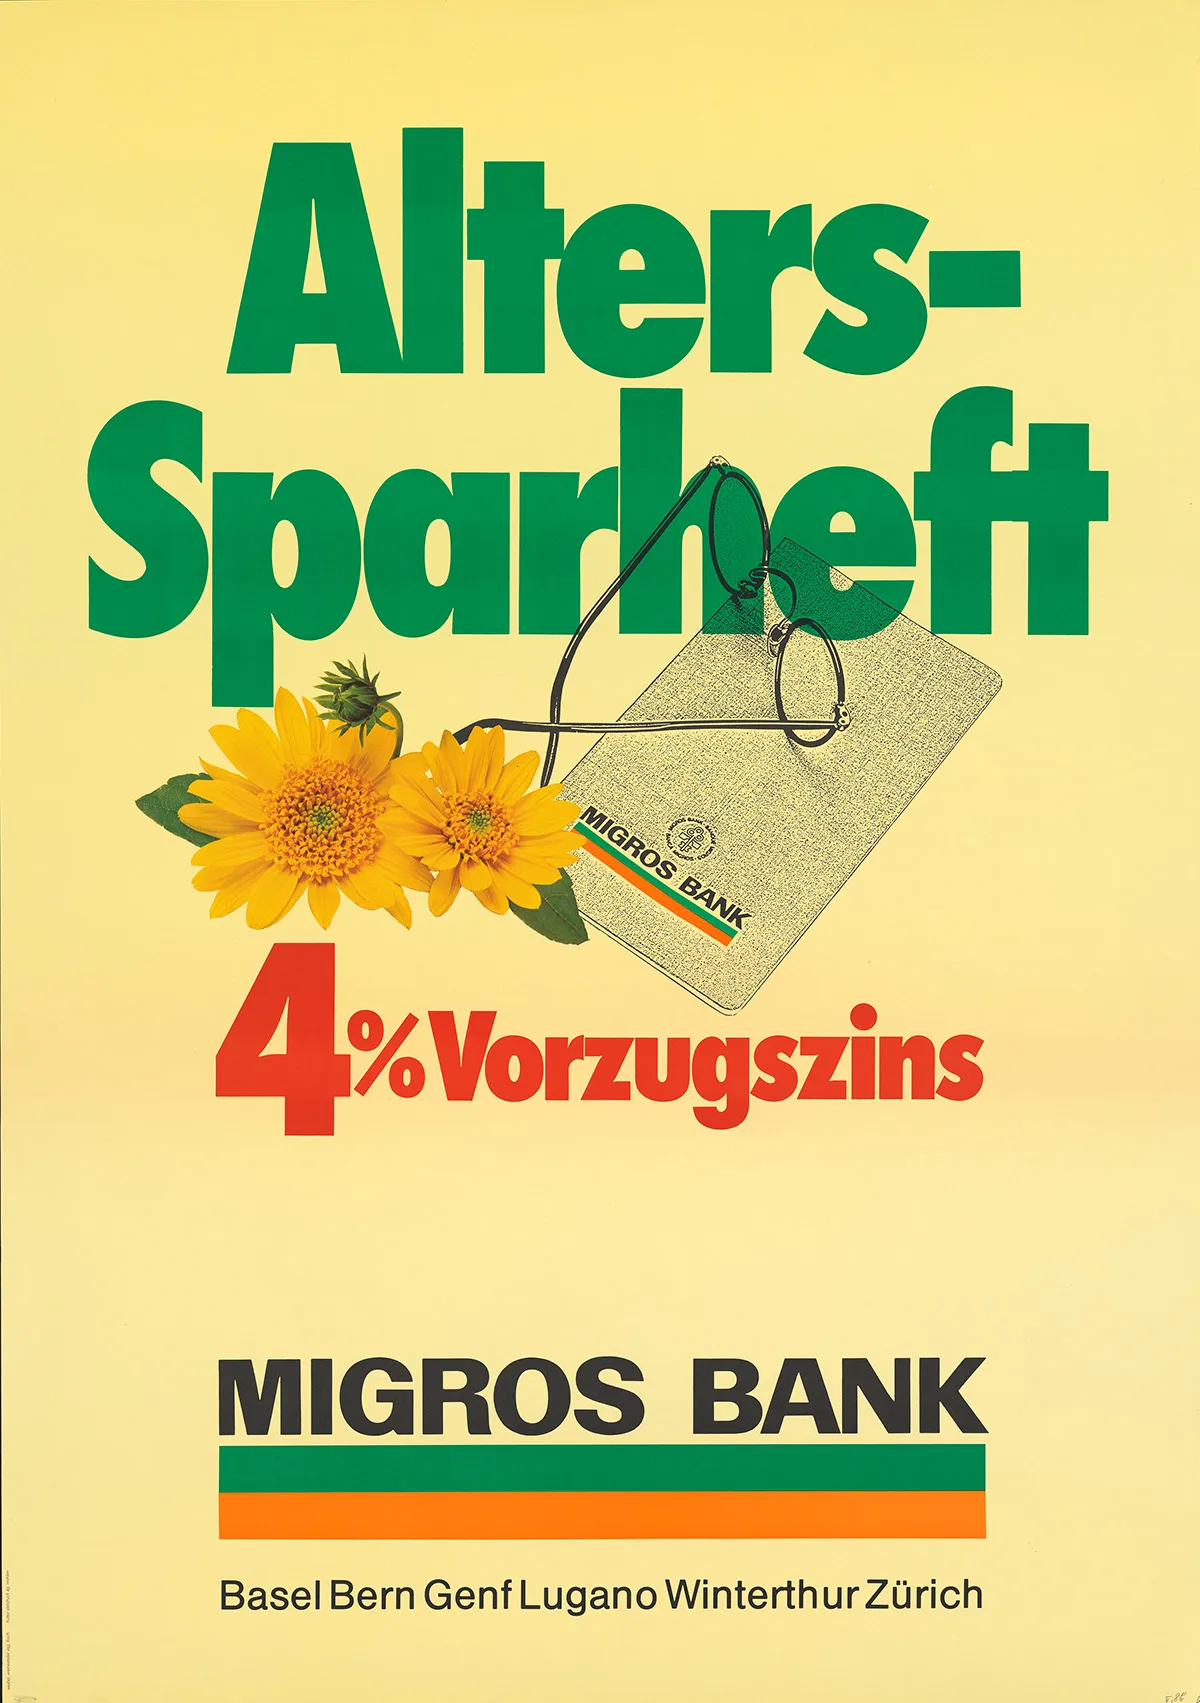
Mit der Rezession der Jahre 1973 bis 1976 setzte dann eine Phase ein, in der sich die Konzentration beschleunigte. Der Gang der Weltwirtschaft verlor seine klare Richtung, die Politik zielte auf Liberalisierung und Deregulierung, die Risiken auf den Finanzmärkten wurden grösser, der Wettbewerb «intensiver und brutaler» (Mazbouri/Guex/Lopez). In dieser Situation kämpften die Grossbanken um ihre internationale Position in der Vermögensverwaltung und um neue Märkte wie das Investment-Banking. Sie wollten aber auch ihren Einfluss im Binnenmarkt weiter ausbauen, und zwar im sogenannten Massengeschäft, in dem es um die Spargelder der Kleinkunden und um die Hypothekarkredite ging. Das hiess: nochmals mehr Filialen, mehr Werbung, mehr Präsenz. Wie sehr sich die ganze Branche damals um eine breite Kundschaft bemühte, zeigen die Angebote speziell für die jungen Sparerinnen und Sparer – und für die alten. 
Werbung der Waadtländer Kantonalbank (1990)
Werbung der Migros-Bank (1981)
Von der Wiege bis zur Bahre: Die Banken konkurrieren um die Spargelder einer breiten Kundschaft. Werbung der Waadtländer Kantonalbank (1990) und der Migros-Bank (1981). Banque Cantonale Vaudoise / Schweizerische Nationalbibliothek
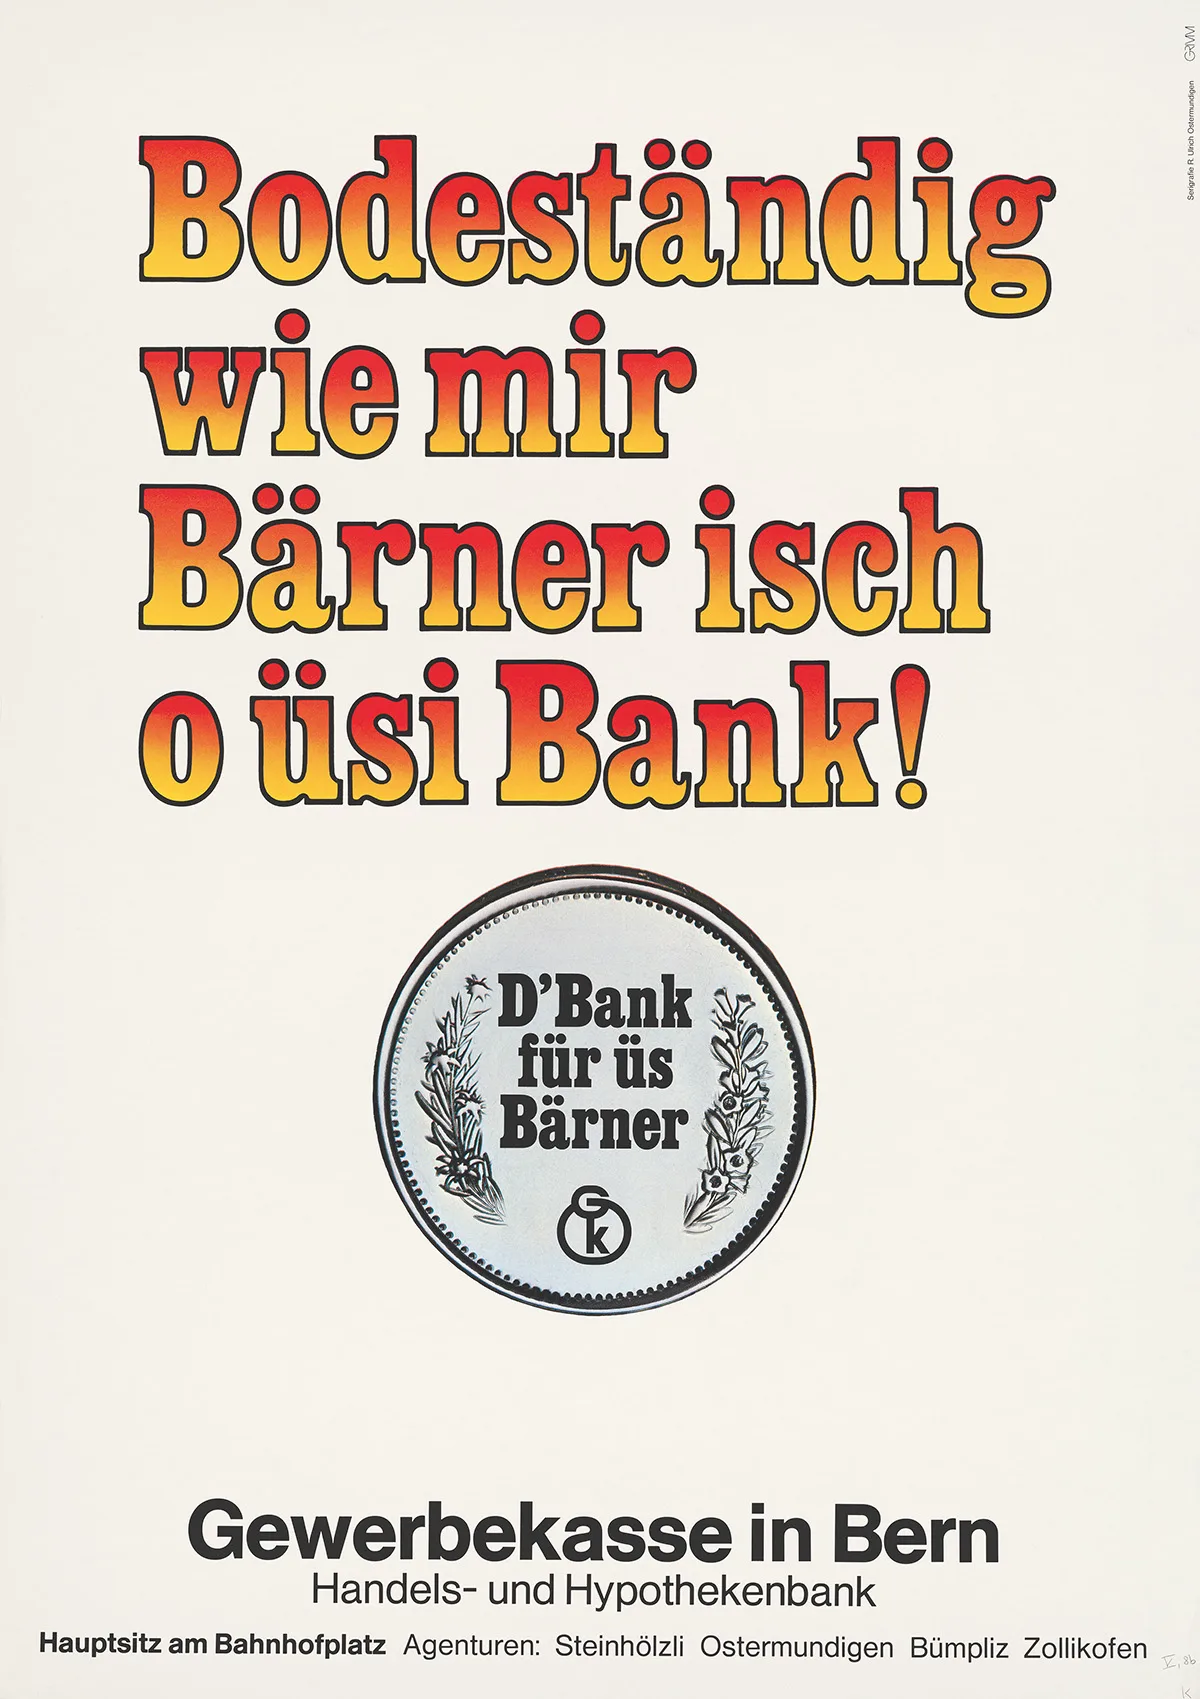
Zugleich setzten jene, die ihn auf ihrer Seite sahen, auf den Heimvorteil: Im Geldgewerbe sollte nicht Grösse, sondern Nähe Vertrauen schaffen. Sie sei «die Bank der Seeländer», erklärte beispielsweise die Ersparniskasse Biel 1981 in ihrer Werbung. Der Grund: Die Bank richte sich «nach den Bedürfnissen ihrer Kundschaft». Und denen wollte sie namentlich mit dem «Autobanker» nachkommen, einem damals zeitgemässen Drive-in-Schalter im «eigenen Parkhaus» mitten in der Bieler Innenstadt.
Noch näher, nämlich bloss «zwei Schritte neben Ihnen», präsentierte sich 1983 die Walliser Kantonalbank: Sie zeigte auf einem Plakat die Gesichter von neunzig Angestellten, jeden und jede mit einem Passfoto – «unsere Vertreter, Leute aus unserer Gegend». Den Grossbanken blieb das, was man später Swissness nannte: ein vergleichsweise allgemeiner Nationalbezug, den sie im Inland ebenso ausspielten wie im Ausland. Die spektakulär expandierende SKA, international bereits Credit Suisse genannt, überliess es 1982 einem Hund, diese Swissness zu beweisen: einem Bernhardiner, den sie überlebensgross auf ihren Plakaten zeigte («incredibly Swiss»).
Gewerbekasse in Bern (ab 1997 Valiant, Plakat von 1977)
Hypothekarkasse des Kantons Bern (ab 1991 Berner Kantonalbank, Plakat von 1981)
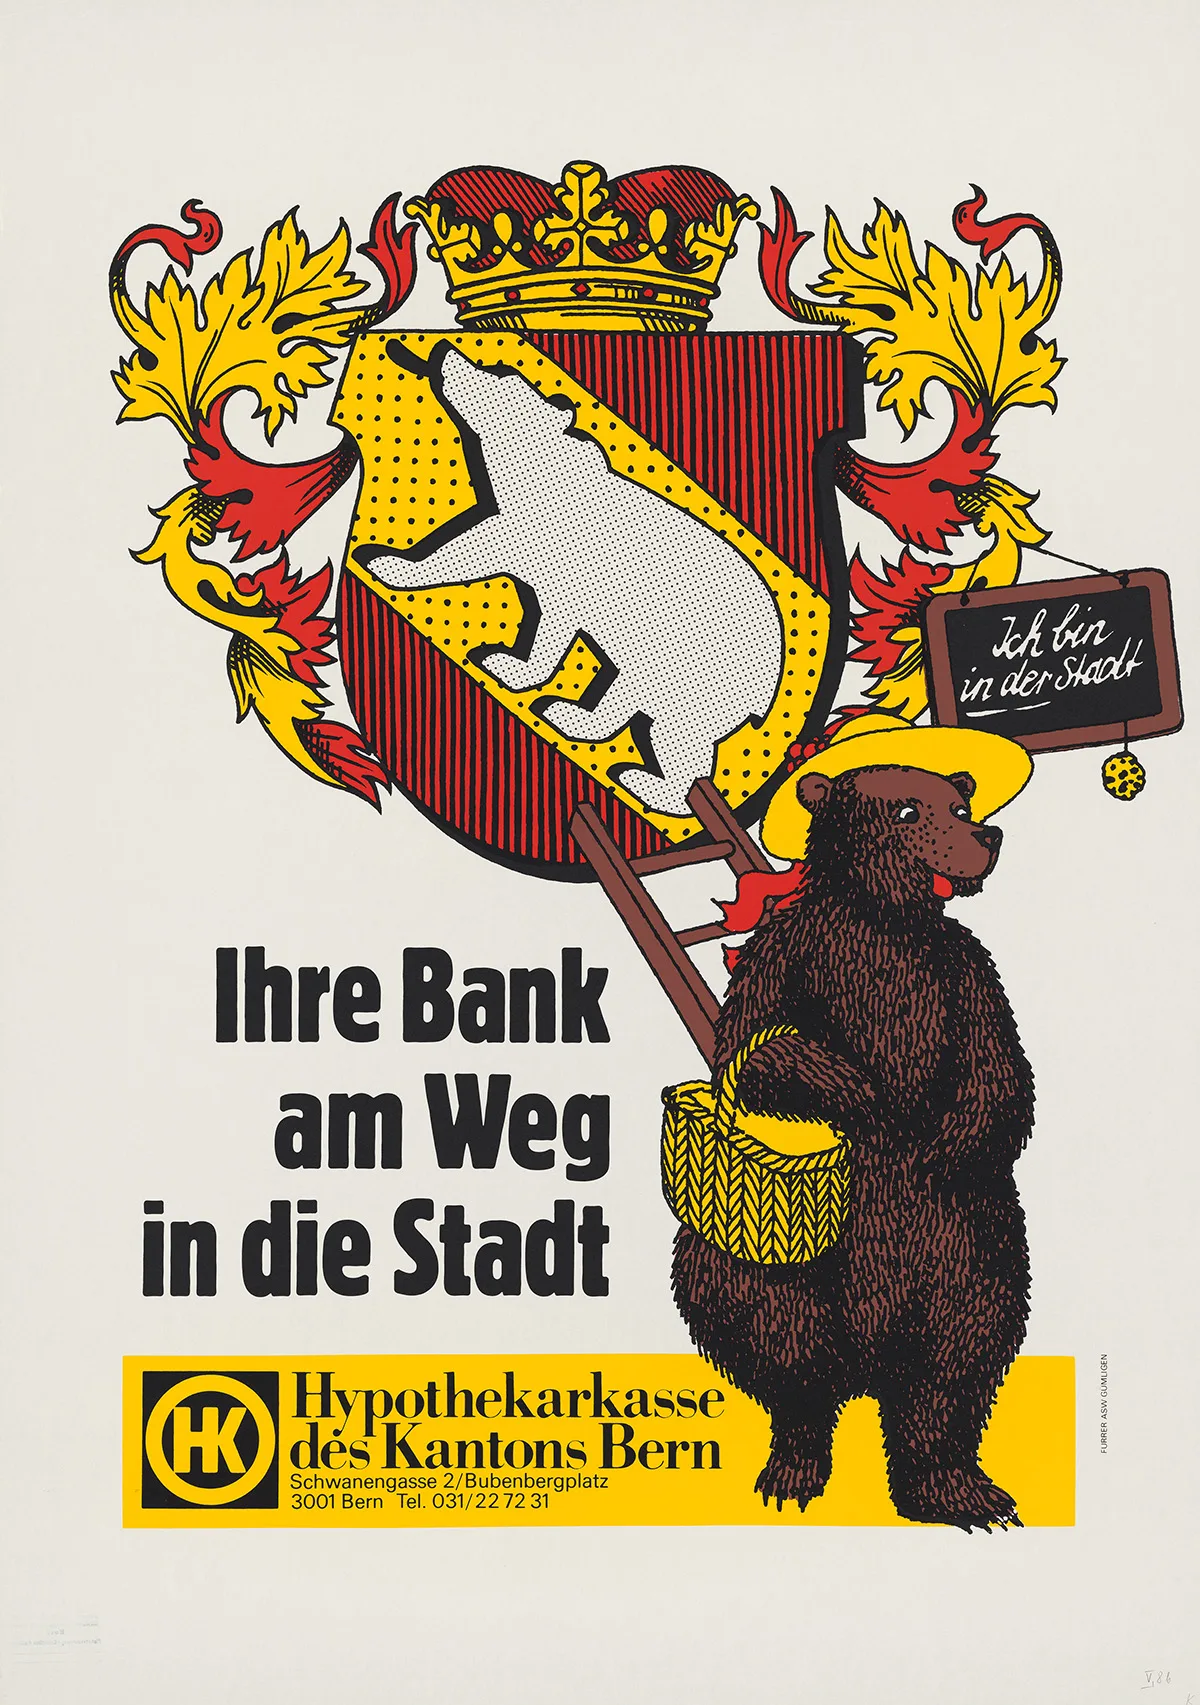
Von den expandierenden Grossbanken bedrängt, beriefen sich die kleinen Institute auf ihre Tradition und die Nähe zur Kundschaft. Gewerbekasse in Bern (ab 1997 Valiant, Plakat von 1977) und Hypothekarkasse des Kantons Bern (ab 1991 Berner Kantonalbank, Plakat von 1981). Schweizerische Nationalbibliothek / Schweizerische Nationalbibliothek
Verlierer waren die Kleinen. Zwischen 1970 und 2000 konnten die Grossbanken ihren Anteil an den inländischen Spargeldern und Hypotheken verdoppeln beziehungsweise verdreifachen, und zwar auf Kosten der Kantonalbanken, noch mehr aber der Regionalbanken und der Sparkassen. Zusätzlich beschleunigt wurde die Konzentration durch die Immobilienkrise der frühen 1990er-Jahre und durch die Beseitigung mehrerer Kartellabsprachen auf dem Binnenmarkt – die Grossen wuchsen, indem sie sich die Kleinen einverleibten.
Ergebnis: ein regelrechtes Bankensterben. Allein zwischen 1990 und 2000 ging die Zahl der Finanzinstitute in der Schweiz von 495 auf 375 zurück. Von den gut zweihundert Regionalbanken und Sparkassen verschwand die Hälfte; die meisten wurden von den Kantonalbanken übernommen, noch mehr von den Grossbanken. So ging 1994 die Neue Aargauer Bank – die damals grösste Regionalbank – in der CS Holding auf. Aber auch die Kantonalbanken kamen in Bedrängnis: 1995 übernahm der Schweizerische Bankverein die Solothurner, 1996 die Schweizerische Bankgesellschaft die Ausserrhoder Kantonalbank.
Schliesslich gerieten auch die Verhältnisse unter den Grossbanken, die die Konzentration antrieben, ins Rutschen. Fünf von ihnen gab es zunächst noch, doch 1990 kaufte die CS Holding die Bank Leu, 1993 die Schweizerische Volksbank. Damit kam die CS der SBG zuvor – sie hatte es ebenfalls auf die Volksbank abgesehen, die nach ihren Verlusten in der Immobilienkrise vor dem Abgrund stand.
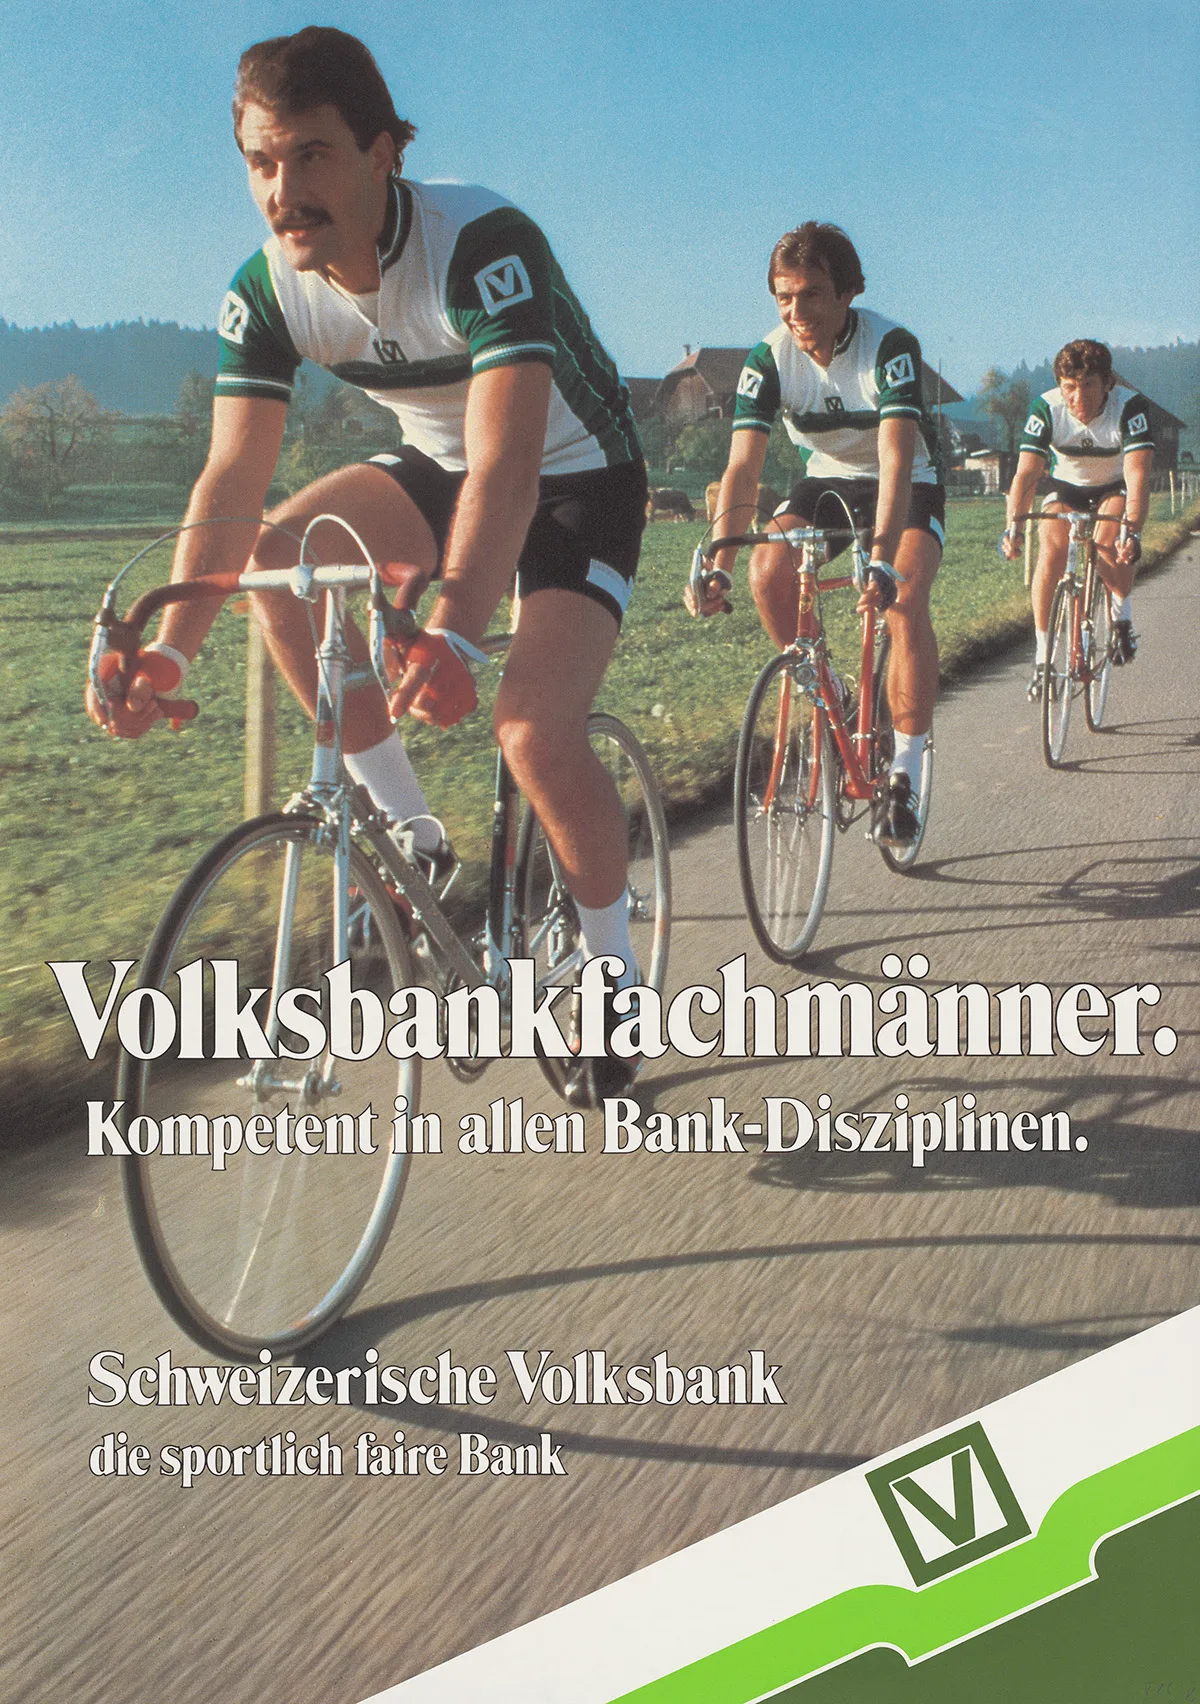
Opfer des Verdrängungswettkampfs unter den Grossbanken, aber auch der Immobilienkrise Anfang des Jahrzehnts: 1993 verschwand die Schweizerische Volksbank (Plakat von 1979).
Opfer des Verdrängungswettkampfs unter den Grossbanken, aber auch der Immobilienkrise Anfang des Jahrzehnts: 1993 verschwand die Schweizerische Volksbank (Plakat von 1979). Schweizerische Nationalbibliothek
1998 kam es zum wohl grössten Umbruch, den der Schweizer Finanzplatz im 20. Jahrhundert erlebte. Die SBG hatte das Friss-oder-Stirb lange angeführt, aber nach Jahren der Expansion an Elan verloren. Und nun stand sie selbst als Übernahmekandidatin da – nach einem Angebot der CS, die ihr schon beim Kampf um die Volksbank zuvorgekommen war.
Die SBG fusionierte stattdessen aber mit dem SBV. Ergebnis war ein «Koloss», so Mazbouri/Guex/Lopez: Die neue UBS war der grösste Vermögensverwalter weltweit, und in der Schweiz machte ihre Bilanzsumme fast die Hälfte dessen aus, was alle hiesigen Banken zusammen auf die Waage brachten.
Drei Grossbanken waren schon verschwunden. Nun waren, mit der CS und der UBS, noch zwei übrig. Aber auch diese Konstellation währte, wie wir heute wissen, ein Vierteljahrhundert später, nicht ewig.

Bankenland Schweiz

12.06.2026 08.11.2026 / Landesmuseum Zürich
Die Schweiz zählt zu den bedeutendsten Finanzplätzen der Welt – doch was macht sie eigentlich zum Bankenland? Die Ausstellung zeigt, wie tief das Bankwesen in der Schweizer Identität verwurzelt ist. Jüdische Geldverleiher, lombardische Händler und später städtische «Wechselstuben» legten den Grundstein für den modernen Finanzplatz. Die Ausstellung beleuchtet nicht nur die historischen Entwicklungen, sondern lädt Besucherinnen und Besucher auch zur Auseinandersetzung mit dem Bankenland von heute ein.
Weitere Beiträge