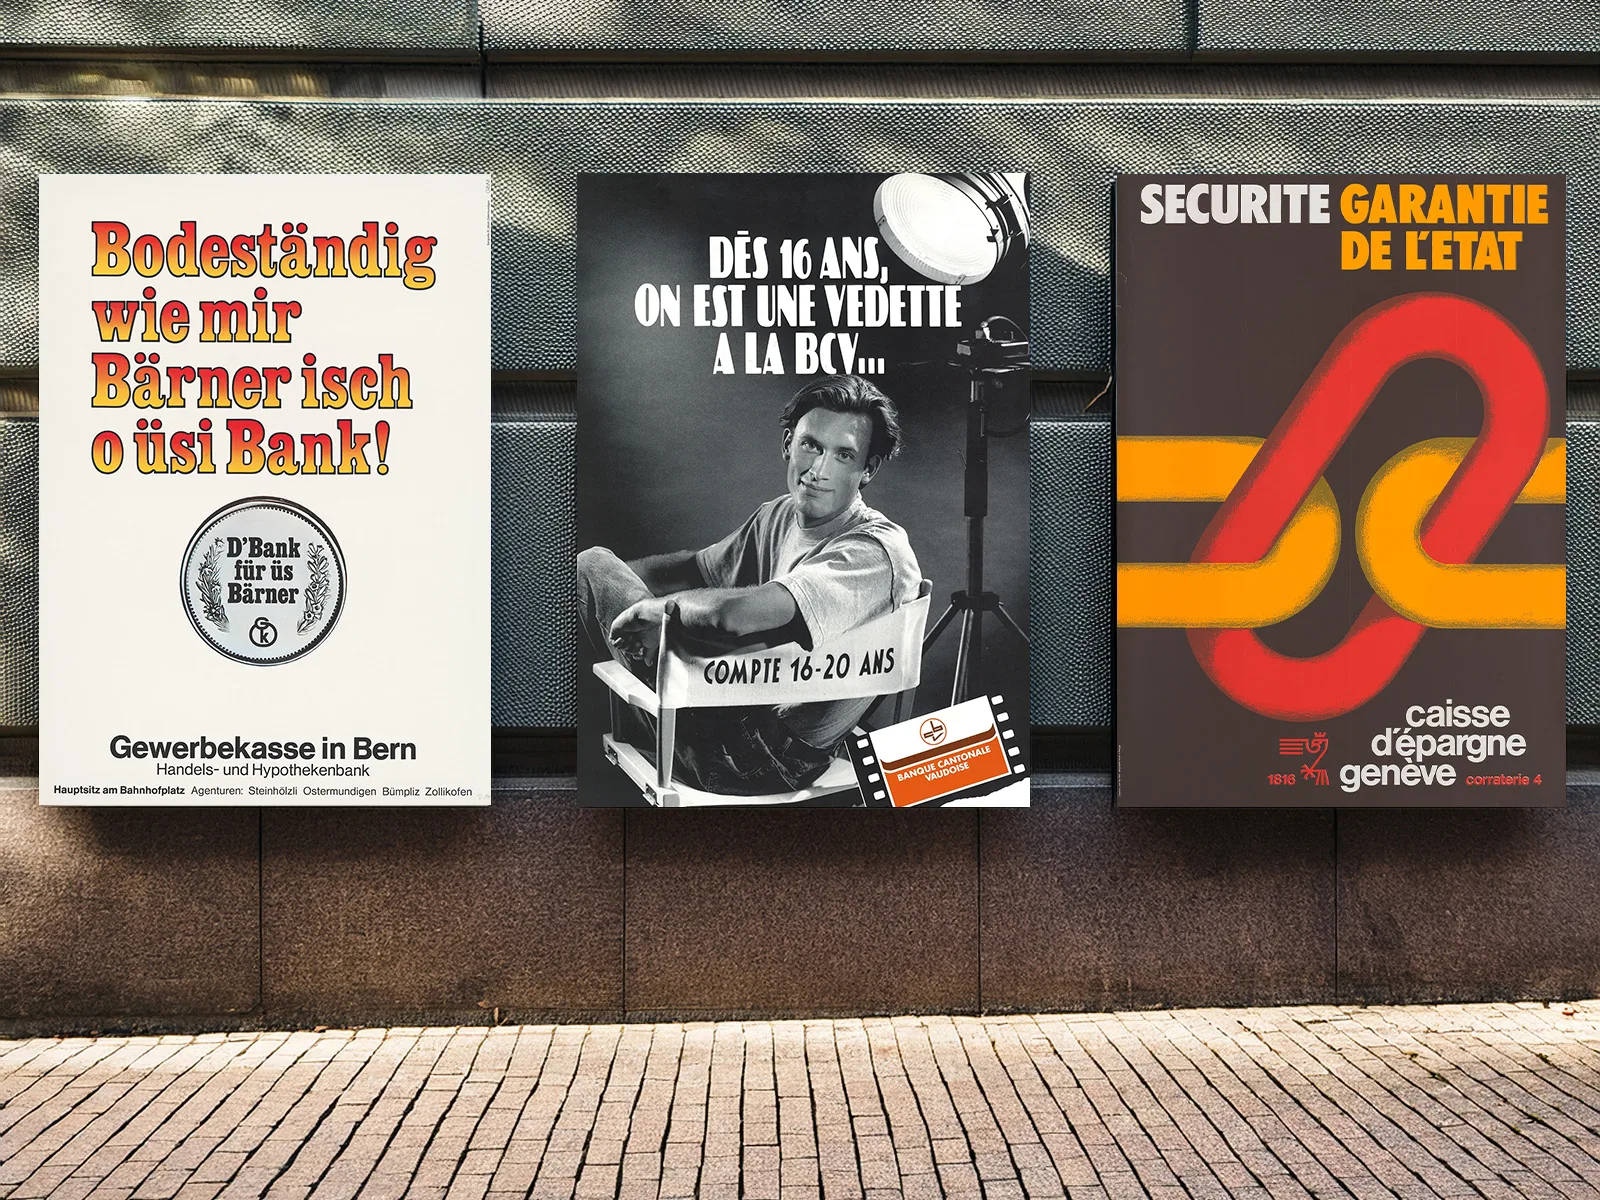
Ces affiches de banques disparues depuis bien longtemps rappellent qu’autrefois, chaque ville d’une certaine taille avait sa propre «caisse».
Ces affiches de banques disparues depuis bien longtemps rappellent qu’autrefois, chaque ville d’une certaine taille avait sa propre «caisse». Montage: Musée national suisse

Du secret bancaire à l’extinc​tion des banques

À quoi ressemblait le secret bancaire avant de tomber en disgrâce? Les publicités des banques suisses en disent long sur l’histoire de la branche. Par exemple sur l’ascension internationale de la place financière suisse. Et sur la restructuration radicale du secteur.

Daniel Di Falco

Daniel Di Falco

Daniel Di Falco est historien et rédacteur du magazine «NZZ Geschichte».
Serait-ce une parodie? Une plaisanterie sur les travers de la branche? On serait tenté de le penser. Pourtant, c’est bel et bien une affiche authentique de 1964. Costume, pli au pantalon, attaché-case, et une silhouette dépourvue de visage, mais dotée d’une attitude et d’un objectif: apporter la mallette à la banque, et déposer l’argent sur le compte. Une opération parfaitement raccord avec le fin prince de Galles du costume, idéal pour ne pas attirer l’attention.
Telle est la promesse de la banque: chez nous, discrétion garantie. Voilà ce que cette affiche met en scène. Certes, l’incognito du client, son absence de visage et de nom tranche avec le message à la première personne qui orne la réclame, et évoque «mon argent»: qui est ce «je» qui revendique son choix? Mais toutes les pièces du puzzle s’assemblent, car c’est précisément cette disparition, ce vide qui caractérise la méthode sur laquelle la place financière suisse a bâti sa légende. Ce que cette publicité montre, c’est cette discrétion institutionnalisée que l’on a appelée «secret bancaire».
Cette affiche de 1964 a laissé une image marquante, une clé visuelle de ce secret – à une époque où le discrédit n’avait pas encore été jeté sur lui. Inscrit depuis 1934 dans la loi sur les banques, à l’article 47, le secret bancaire obligeait la branche à protéger les informations relatives à leur clientèle vis-à-vis des tiers – par exemple des autorités fiscales étrangères. La Suisse était la seule à être dotée d’une telle disposition, par laquelle la politique avait fourni aux banques un atout majeur dans la crise économique mondiale des années 1930: désormais, la confidentialité n’était plus seulement une obligation, mais aussi leur prérogative. Cet avantage concurrentiel joua un rôle décisif dans l’essor spectaculaire de la place financière suisse, qui ne tarda pas à s’imposer comme un refuge pour le capital international.
C’est ainsi que des historiens comme Sébastien Guex ou Jakob Tanner l’analysent aujourd’hui. Selon Tanner, le modèle d’affaires des grandes banques suisses au 20e siècle reposait essentiellement sur une «combinaison de gestion de fortune et d’évasion fiscale des clients étrangers». D’autres facteurs contribuèrent aussi à sa réussite, comme le fait que le pays ait été épargné par deux guerres mondiales, ou encore sa neutralité, sa monnaie forte, sa stabilité politique. «Mais sans le secret bancaire», explique Tanner, «jamais la place financière suisse ne serait devenue aussi vite le plus grand coffre-fort du monde.»
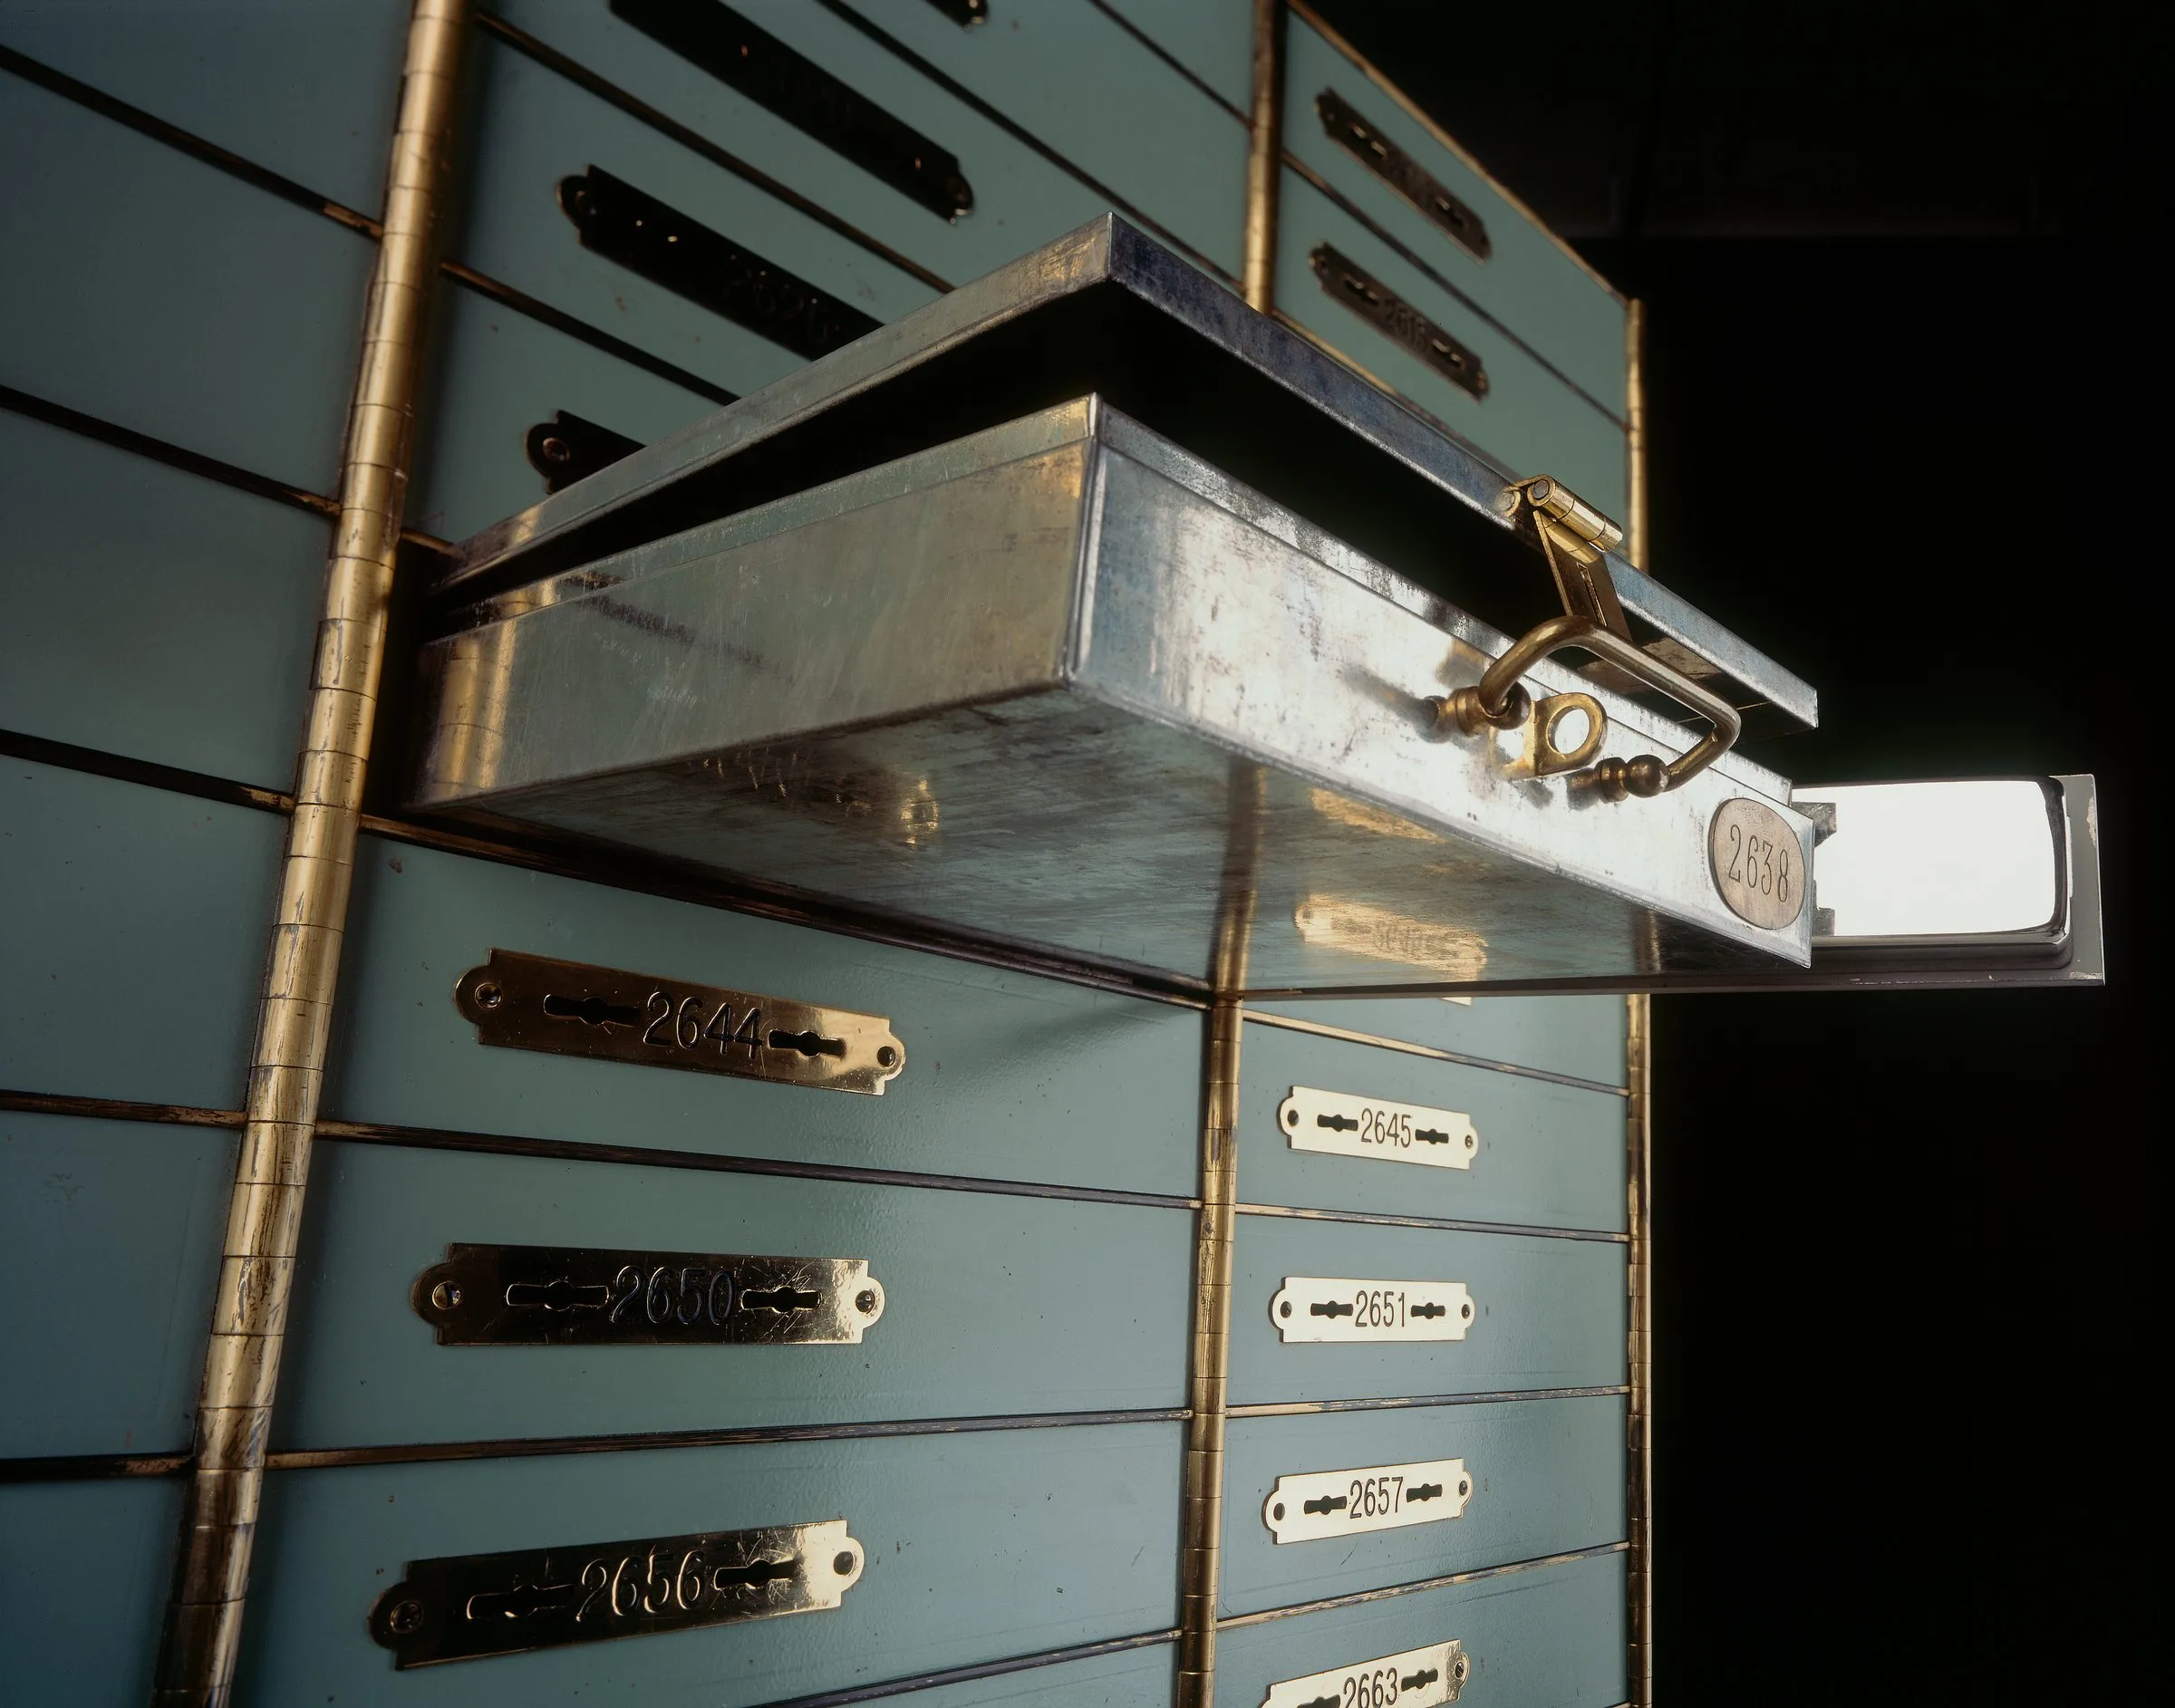
Symbole du secret bancaire: un coffre-fort pour la clientèle du siège central de la Banque populaire suisse, Bâle, 1912.
Symbole du secret bancaire: un coffre-fort pour la clientèle du siège central de la Banque populaire suisse, Bâle, 1912. Musée national suisse
De fait, après la Seconde Guerre mondiale, le secteur bancaire suisse connut une évolution fulgurante. Dans les années 1960, la place financière helvétique se hissa au troisième rang mondial. Et pendant la décennie suivante, l’écart se creusa entre la croissance de la branche et le reste de l’économie. Une bonne part de cette performance était due aux affaires internationales liées à la gestion de fortune, d’autant qu’«elle engendrait un chiffre d’affaires bienvenu pendant les années de récession, et devenait une véritable vache à lait dans les phases de conjoncture florissante», comme l’écrivent Malik Mazbouri, Sébastien Guex et Rodrigo Lopez.
Vers l’an 2000, le montant total des avoirs privés placés en Suisse avait atteint une valeur neuf fois supérieure à la performance économique globale du pays. Près d’un tiers des patrimoines transnationaux disponibles à l’échelle mondiale étaient gérés par les banques suisses, devenues la plus grande plateforme offshore de gestion de fonds privés. Le deuxième plus grand acteur aux côtés de l’UBS était d’ailleurs aussi un institut suisse.
Les informations sur l’histoire du secteur bancaire figurant dans ce texte sont principalement tirées du chapitre «La place financière suisse 1890-2010» de Malik Mazbouri, Sébastien Guex et Rodrigo Lopez dans l’ouvrage de référence Histoire économique de la Suisse au XXe siècle paru en 2021 dans sa traduction française. Sur l’histoire de la publicité moderne et la publicité comme source historique, on consultera avec profit le recueil Bilder vom besseren Leben publié en 2002 et édité par Daniel Di Falco, Peter Bär et Christian Pfister.
Le secret bancaire est désormais de l’histoire ancienne, en tout cas pour la clientèle étrangère. Régulièrement sous le feu des critiques pour son rôle dans l’évasion fiscale internationale, il s’est retrouvé dans le collimateur de Washington et de Bruxelles après 2007/2008. La crise financière de ces années et l’internationalisation des normes pénales internationales ont alors sonné le glas du secret bancaire suisse: en 2009, le pays a été contraint d’adopter la règlementation de l’OCDE concernant l’assistance administrative en matière fiscale. Et en 2014, la Suisse a accepté l’accord international sur l’«échange automatique de renseignements» avec les autorités étrangères. Depuis cette date, seuls les clients suisses peuvent être sûrs de rester, eux et leur argent, aussi anonymes dans une banque helvétique que l’homme en costume sur l’affiche de l’Union de Banques Suisses.
Vertu autrefois proverbiale, la discrétion est devenue un problème. C’est précisément pour cette raison que la publicité de 1964 frappe autant: elle montre sous quel angle une banque pouvait encore, à cette époque, se présenter. Et à quel point le jugement de la société a évolué depuis. Pourquoi les publicités d’antan nous semblent-elles souvent comiques malgré elles? Parce qu’elles incarnent innocemment un sens commun que plus personne ne partage avec elles.
Mais ce qui étonne, dans cette affiche de 1964, ce n’est pas seulement ce monde d’hier. À ce jour, les publicités des banques suisses n’ont pas encore fait l’objet d’une analyse systématique. On peut toutefois supposer que le secret bancaire, malgré son importance pour la branche, n’a pas laissé dans la publicité de traces trop visibles. Et ce pour une raison fort simple: exhiber la discrétion va à l’encontre de la discrétion elle-même.
La publicité moderne est capable de toutes sortes de choses – projeter le bonheur familial sur un fromage à tartiner, vendre de l’ascension sociale à travers une nouvelle voiture, faire commencer toute l’aventure d’une vie par une cigarette. Elle parvient même à opérer cette transmutation avec des services aussi abstraits que des fonds de placement. Mais il semble que le secret bancaire résiste à ce principe: l’espace public n’est pas l’endroit idéal pour promettre l’anonymat, et la banque qui veut faire parler d’elle pour la confidentialité qu’elle garantit met sa crédibilité en jeu. A fortiori auprès de la clientèle riche, voire très riche, qui importait au premier chef par sa puissance financière, mais aussi par son rayonnement. Ce qui explique – sous toute réserve – que l’affiche de l’Union de Banques Suisses de 1964 ait probablement été une exception.

De la petite caisse à la grande banque vorace
Quoi qu’il en soit, l’Union de Banques Suisses elle-même appartient à l’histoire. Après avoir été dans l’après-guerre l’une des cinq grandes banques du pays, elle disparut peu avant l’an 2000, victime de l’évolution qui accompagna l’essor de la place financière: les banques ne cessèrent de grossir. Et devinrent de moins en moins nombreuses. La quantité d’établissements disparus est la première chose qui saute aux yeux quand on se penche sur les publicités historiques des banques suisses: on croirait arpenter un musée d’espèces éteintes. La publicité est le reflet direct de la concentration qui a caractérisé la branche pendant la seconde moitié du 20e siècle.
Auparavant, le pays regorgeait de «caisses», petites, voire minuscules: caisses hypothécaires, caisses d’épargne, caisses de crédit, caisses de dépôt… dont plus personne ne se souvient. Beaucoup avaient vu le jour au 19e siècle, à une époque où il n’existait pas encore d’assurances sociales, et où il était d’autant plus crucial d’épargner – à titre de prévoyance, pour l’âge, la maladie ou le chômage.
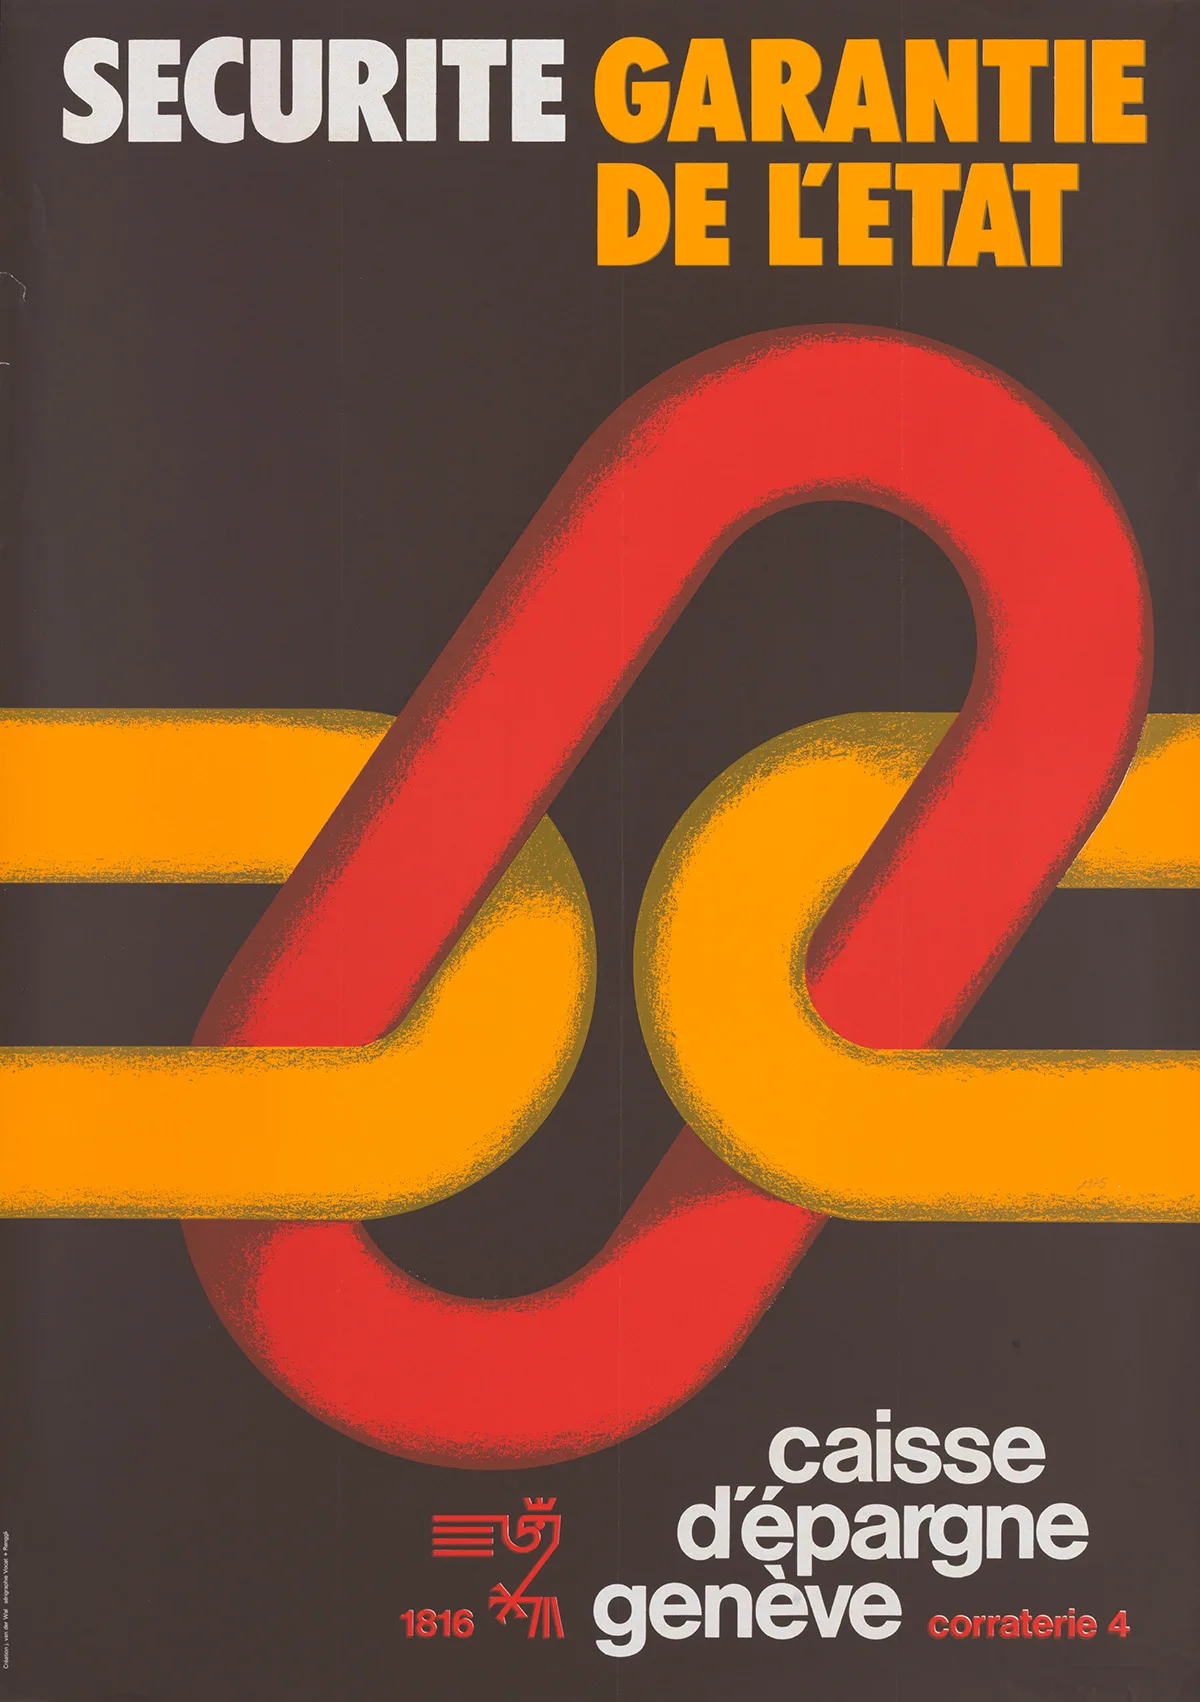
Au musée des banques disparues: Caisse d’épargne de Genève, affiche de 1975. Fondée en 1816 par des philanthropes qui voulaient que les petites gens puissent épargner en prévision des coups durs. En 1993, elle a fusionné avec la Banque hypothécaire de Genève pour former la Banque Cantonale de Genève (BCGE).
Au musée des banques disparues: Caisse d’épargne de Genève, affiche de 1975. Fondée en 1816 par des philanthropes qui voulaient que les petites gens puissent épargner en prévision des coups durs. En 1993, elle a fusionné avec la Banque hypothécaire de Genève pour former la Banque Cantonale de Genève (BCGE). Caisse d’épargne de Genève
Au milieu du 20e siècle, la situation changea. L’AVS (assurance-vieillesse et survivants) fut mise en place en 1947, suivie d’autres assurances sociales. L’épargne privée perdit ainsi de son importance. Dans le même temps, les petits établissements furent pressés par les grosses banques qui leur disputaient les épargnants. Les nouvelles filiales qu’elles ouvraient aux quatre coins du pays annoncèrent la concentration à venir.
Celle-ci fut tout d’abord assez lente. De 1950 à 1970, on assista à la disparition d’une petite quarantaine de banques locales et régionales, dont le nombre passa de 290 à 254. L’Union de Banques suisses, surtout, pratiqua une politique d’expansion agressive. Dès 1970, elle avait déjà nettement plus de filiales que ses deux principales concurrentes, le Crédit suisse (CS) et la Société de banque suisse (SBS), et s’était hissée au premier rang national par la somme du bilan et les fonds propres.
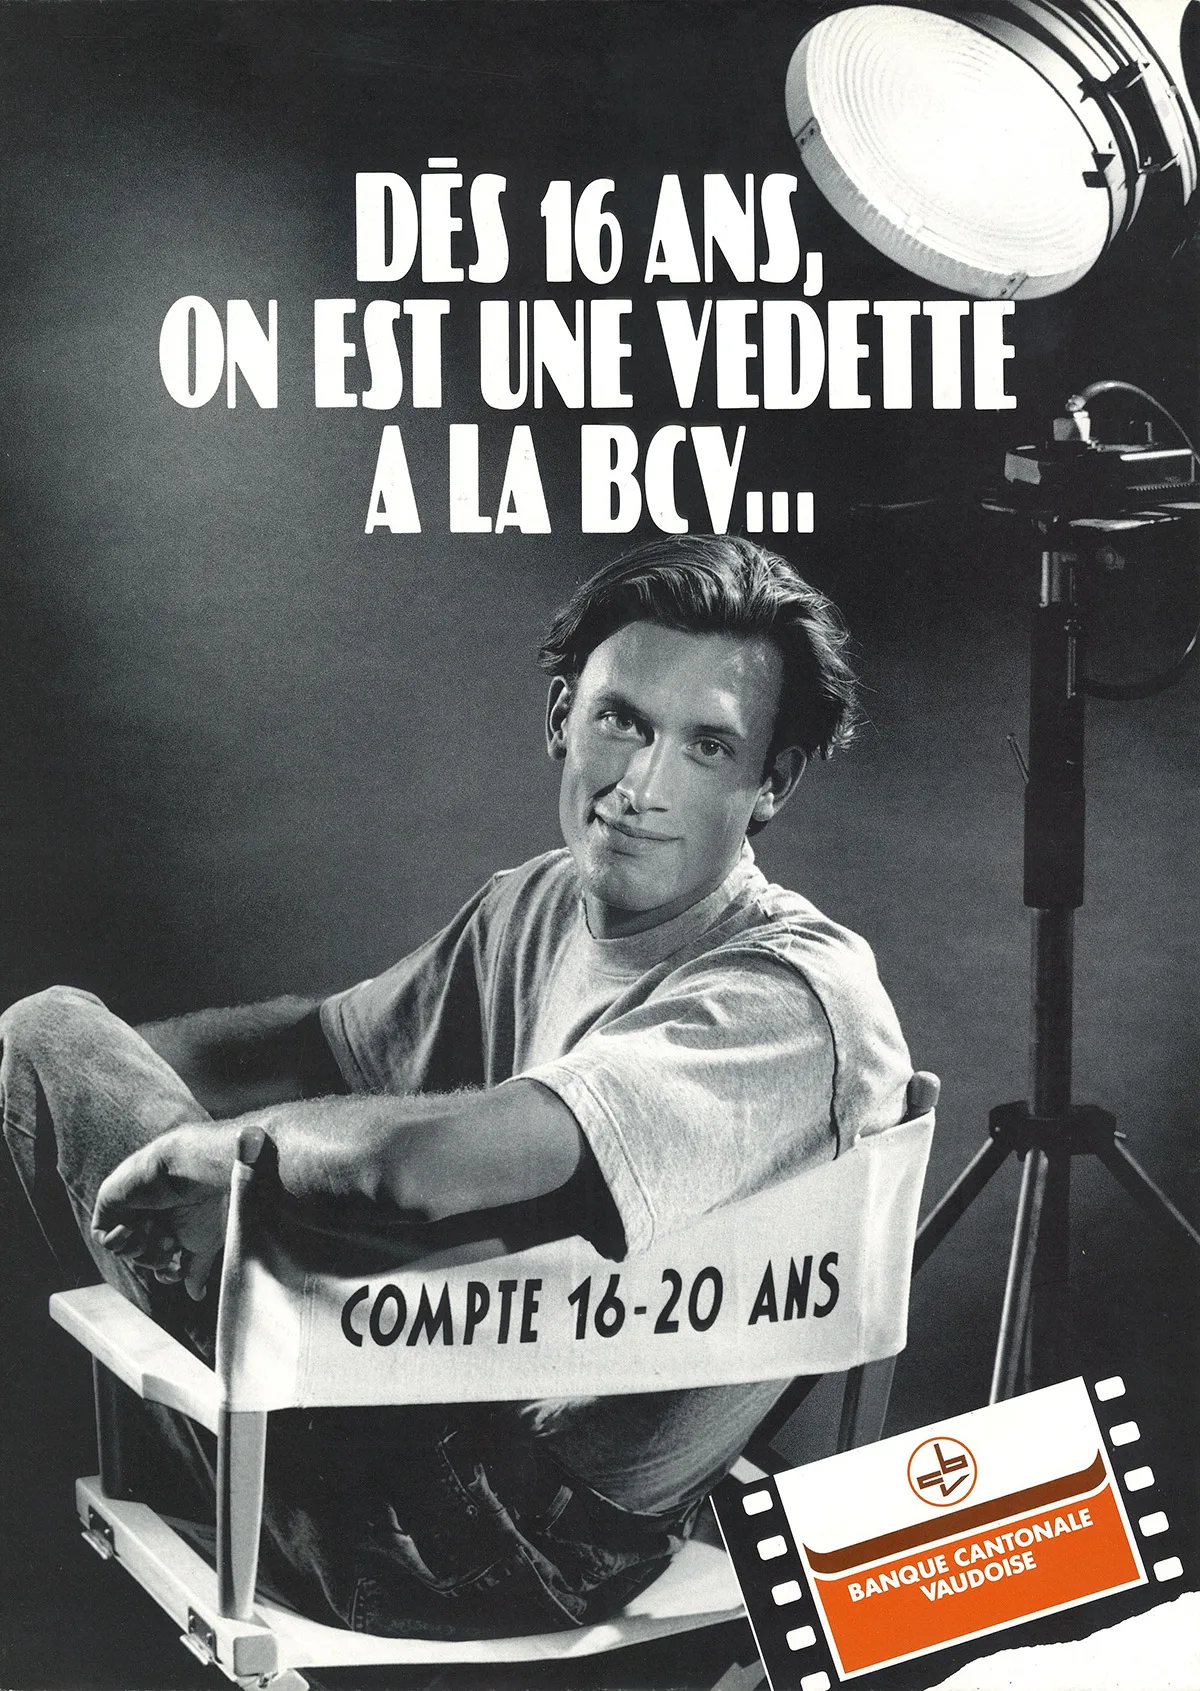
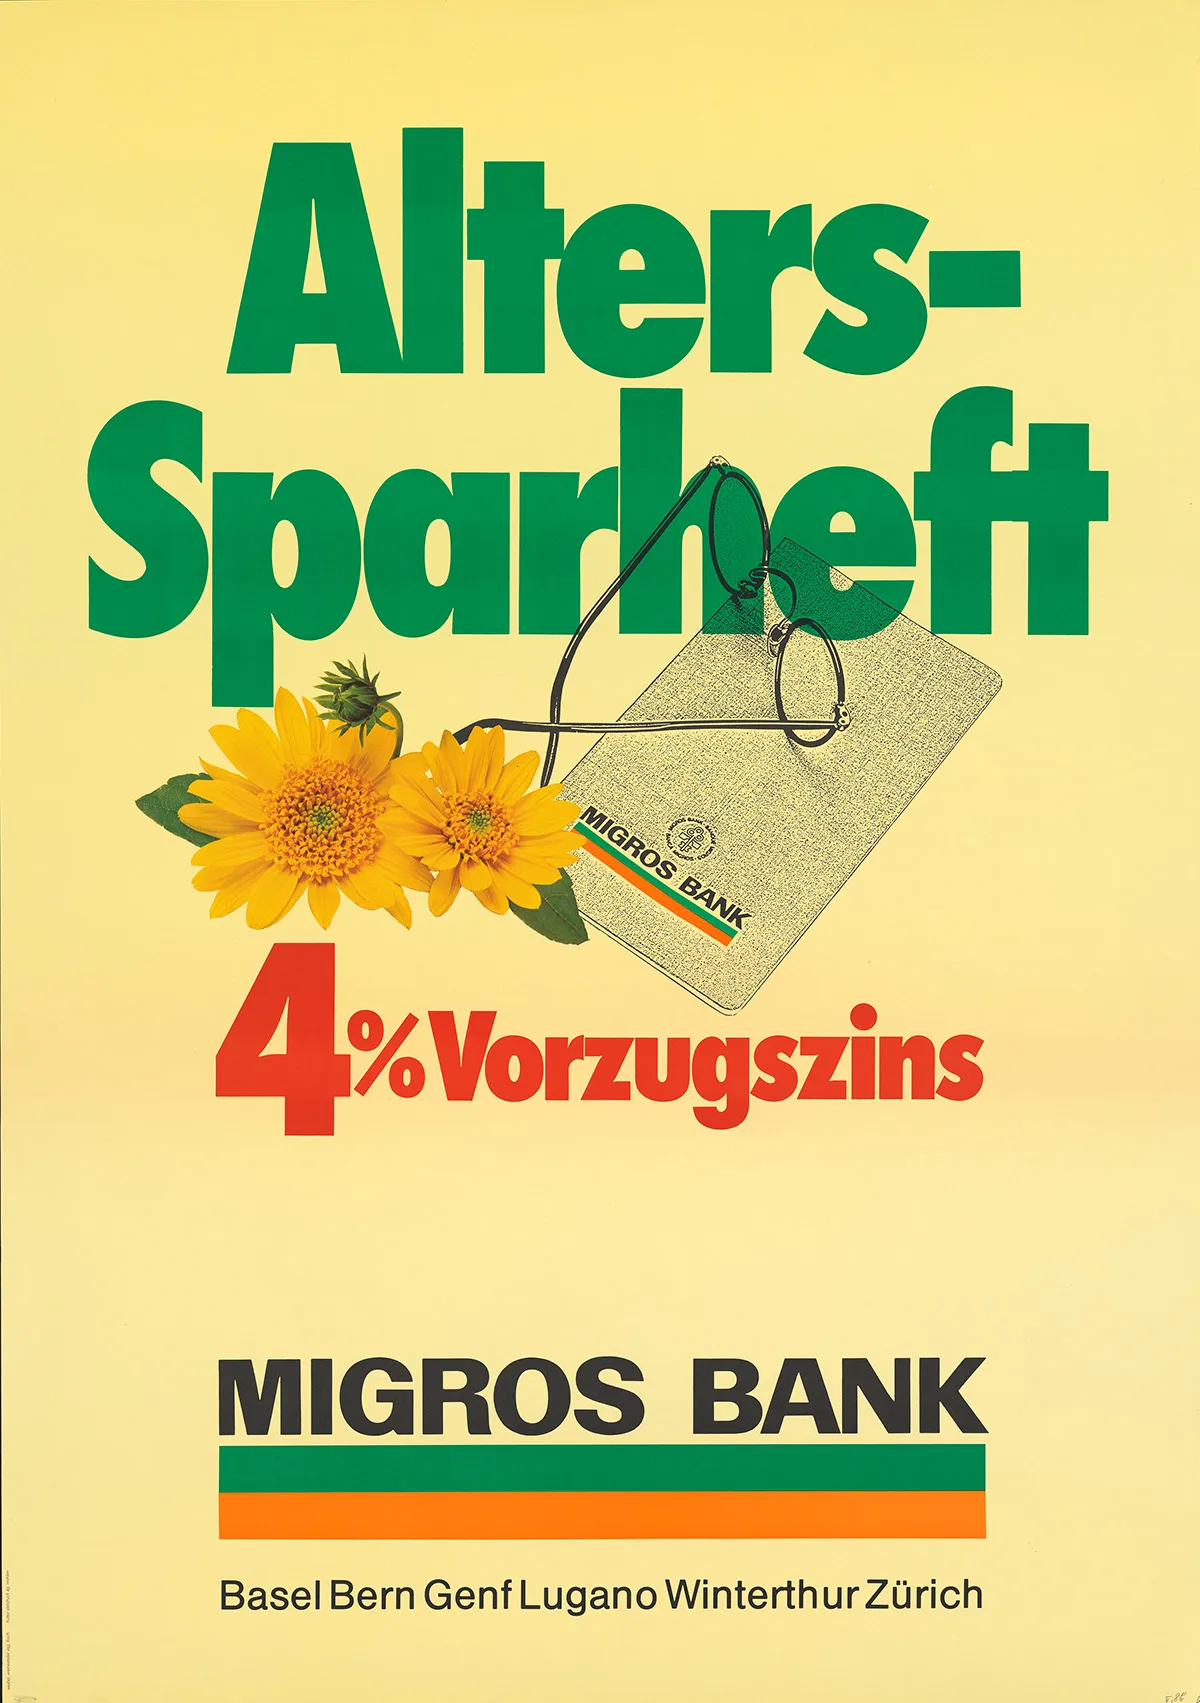
La récession des années 1973 à 1976 inaugura une phase d’accélération de la concentration dans le secteur. La marche de l’économie mondiale devint erratique, la politique s’engagea dans la voie de la libéralisation et de la dérégulation, les risques devinrent plus importants sur les marchés financiers, la concurrence se fit «plus intense et plus brutale» (Mazbouri/Guex/Lopez). Face à cette situation, les grandes banques durent lutter pour conserver leur position internationale dans la gestion de fortune et conquérir de nouveaux marchés comme l’investment banking. Mais elles voulurent aussi conforter leur influence sur le marché national, notamment dans la banque dite de détail, qui gère l’épargne des petits clients et les crédits hypothécaires. Conséquence: encore plus de filiales, de publicité, de présence sur le terrain. Les offres destinées spécifiquement aux jeunes épargnants (et aux vieux) montrent à quel point l’ensemble de la branche s’efforçait alors d’attirer une large clientèle. 
Banque Cantonale Vaudoise
Du berceau au tombeau: des banques en concurrence pour attirer l’épargne d’une large clientèle. Publicité de la Banque Cantonale Vaudoise (1990) et de la Banque Migros (1981). Banque Cantonale Vaudoise / Bibliothèque nationale suisse
Les banques qui y voyaient un atout misaient quant à elles sur l’identité régionale, pensant qu’en matière d’argent, la confiance venait moins de la taille que de la proximité. La Caisse d’épargne de Bienne, par exemple, affirmait ainsi être «la banque des habitants du Seeland» dans ses publicités de 1981. Motif: elle s’adaptait «aux besoins de sa clientèle». Et elle se proposa d’y répondre en créant un guichet sous forme de drive-in dans son propre parking, en plein cœur de la ville de Bienne.
Encore plus proche, puisque «à deux pas de chez vous», la Banque Cantonale du Valais montrait sur une affiche de 1983 les visages de 90 employés, avec une photo d’identité de chacune et chacun: «nos représentants, des gens de notre région». Les grandes banques durent se replier sur ce qu’on appela plus tard la «suissitude»: un lien relativement vague au pays, qu’elles mettaient en avant sur la scène nationale comme à l’international. En 1982, le Crédit suisse, qui connaissait alors une expansion spectaculaire, confia le soin d’incarner cette suissitude à un chien: un Saint-Bernard, représenté plus grand que nature sur ses affiches («incredibly Swiss»).
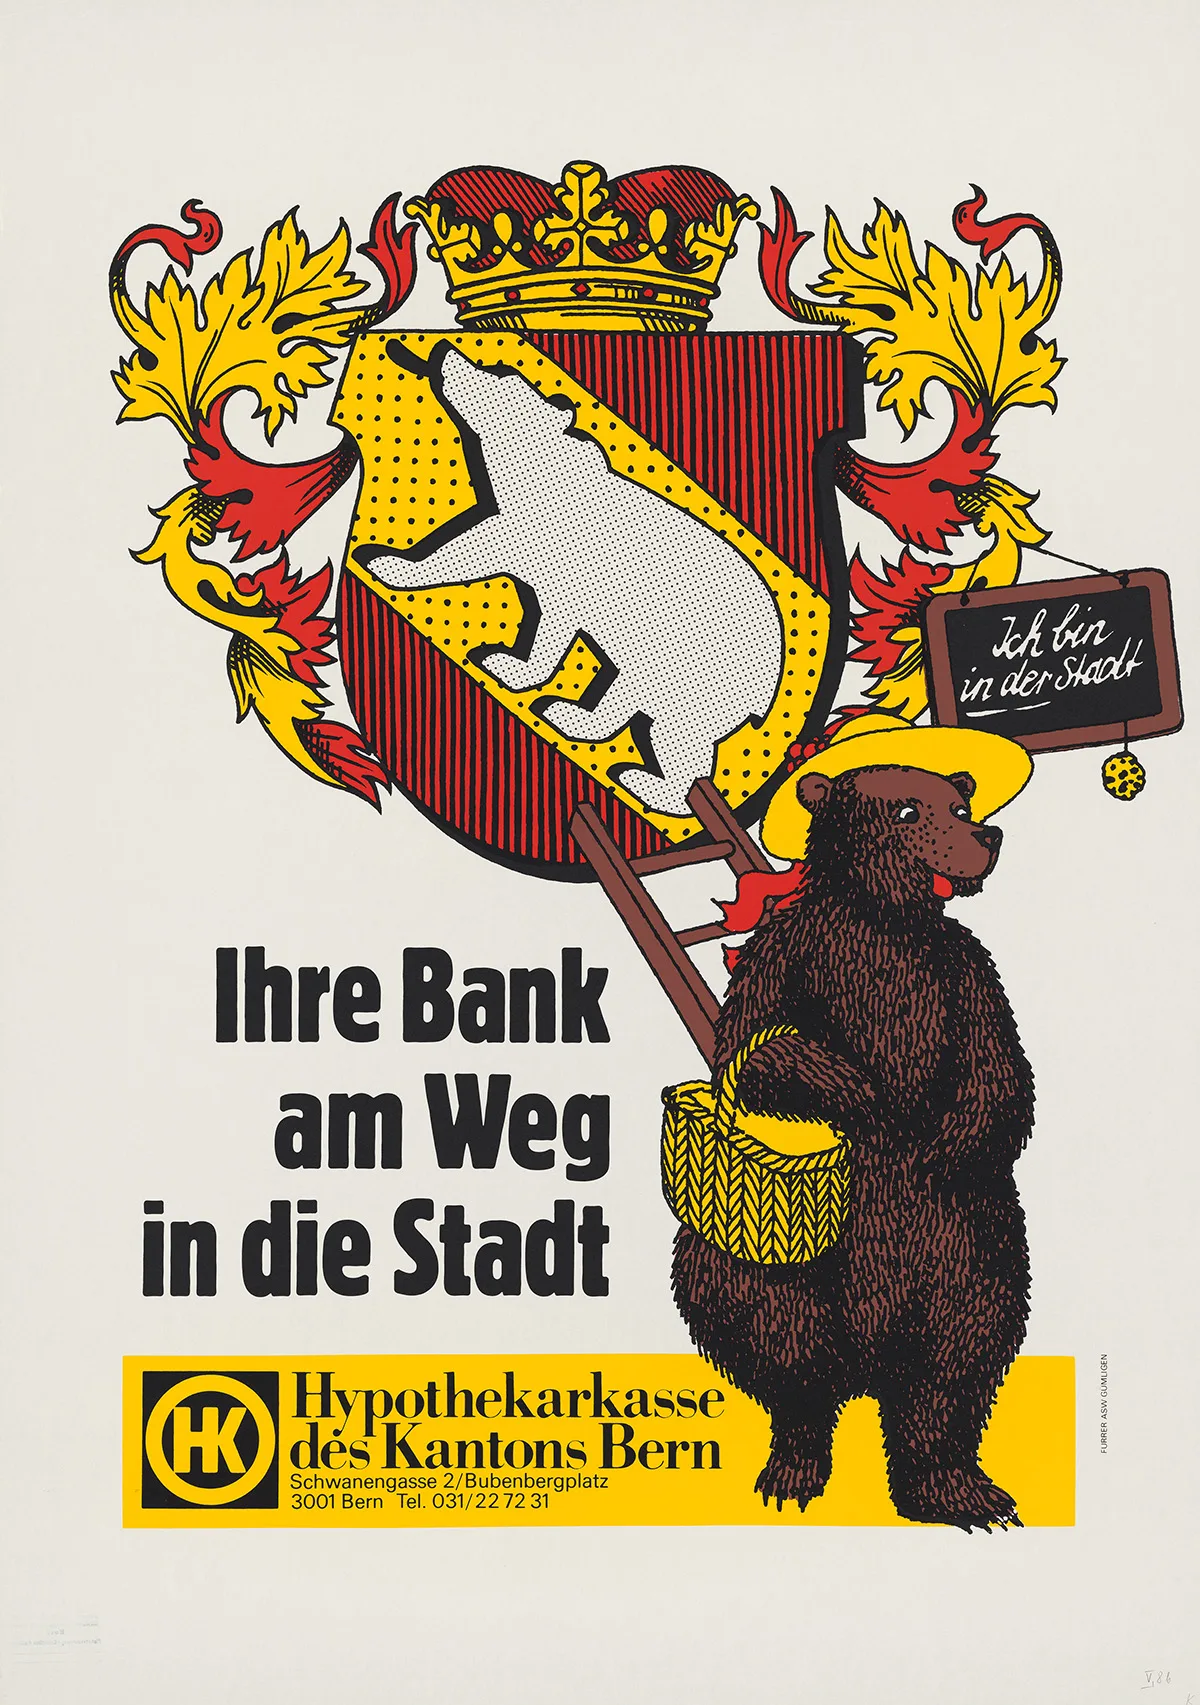
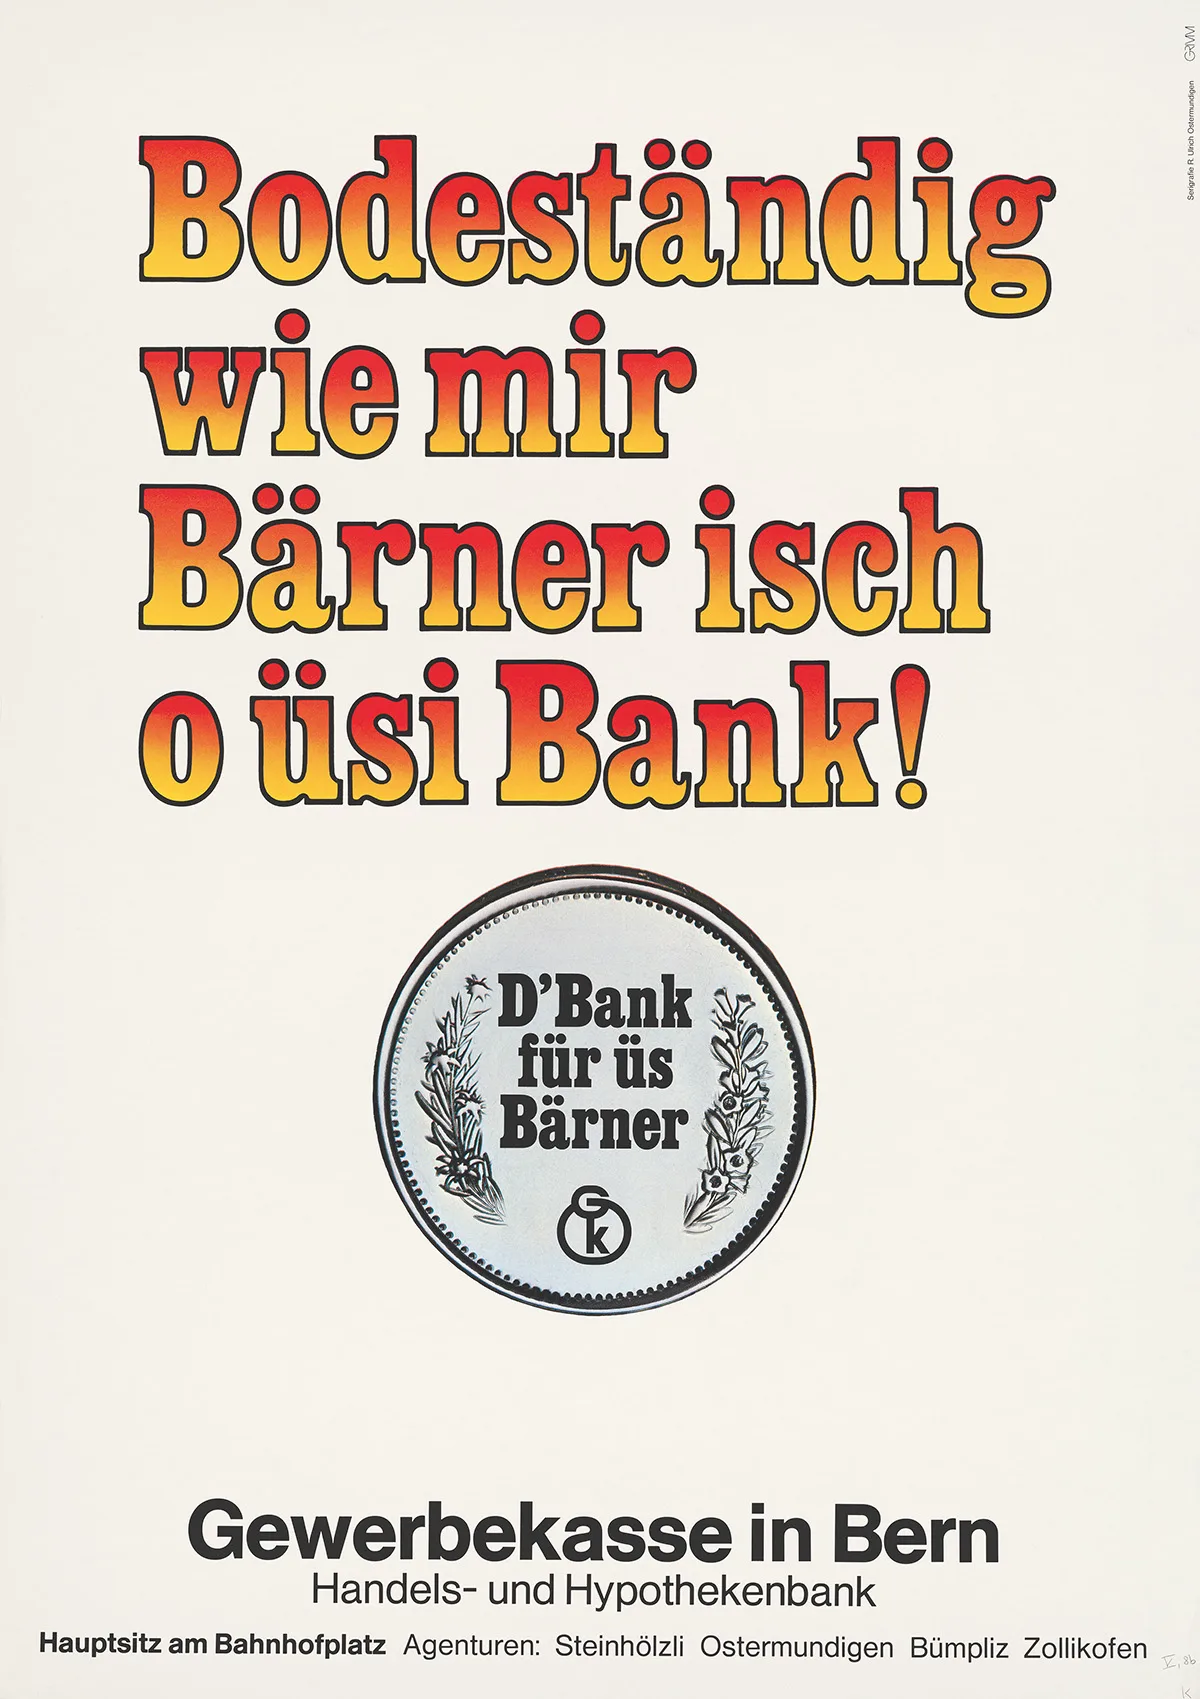
Menacées par les grandes banques en pleine expansion, les petits établissements financiers firent valoir leur tradition et la proximité avec la clientèle. Caisse d’épargne de Berne (à partir de 1997 Valiant, affiche de 1977) et Caisse hypothécaire du canton de Berne (à partir de 1991 Banque Cantonale Bernoise, affiche de 1981).
Menacées par les grandes banques en pleine expansion, les petits établissements financiers firent valoir leur tradition et la proximité avec la clientèle. Caisse d’épargne de Berne (à partir de 1997 Valiant, affiche de 1977) et Caisse hypothécaire du canton de Berne (à partir de 1991 Banque Cantonale Bernoise, affiche de 1981). Bibliothèque nationale suisse / Bibliothèque nationale suisse
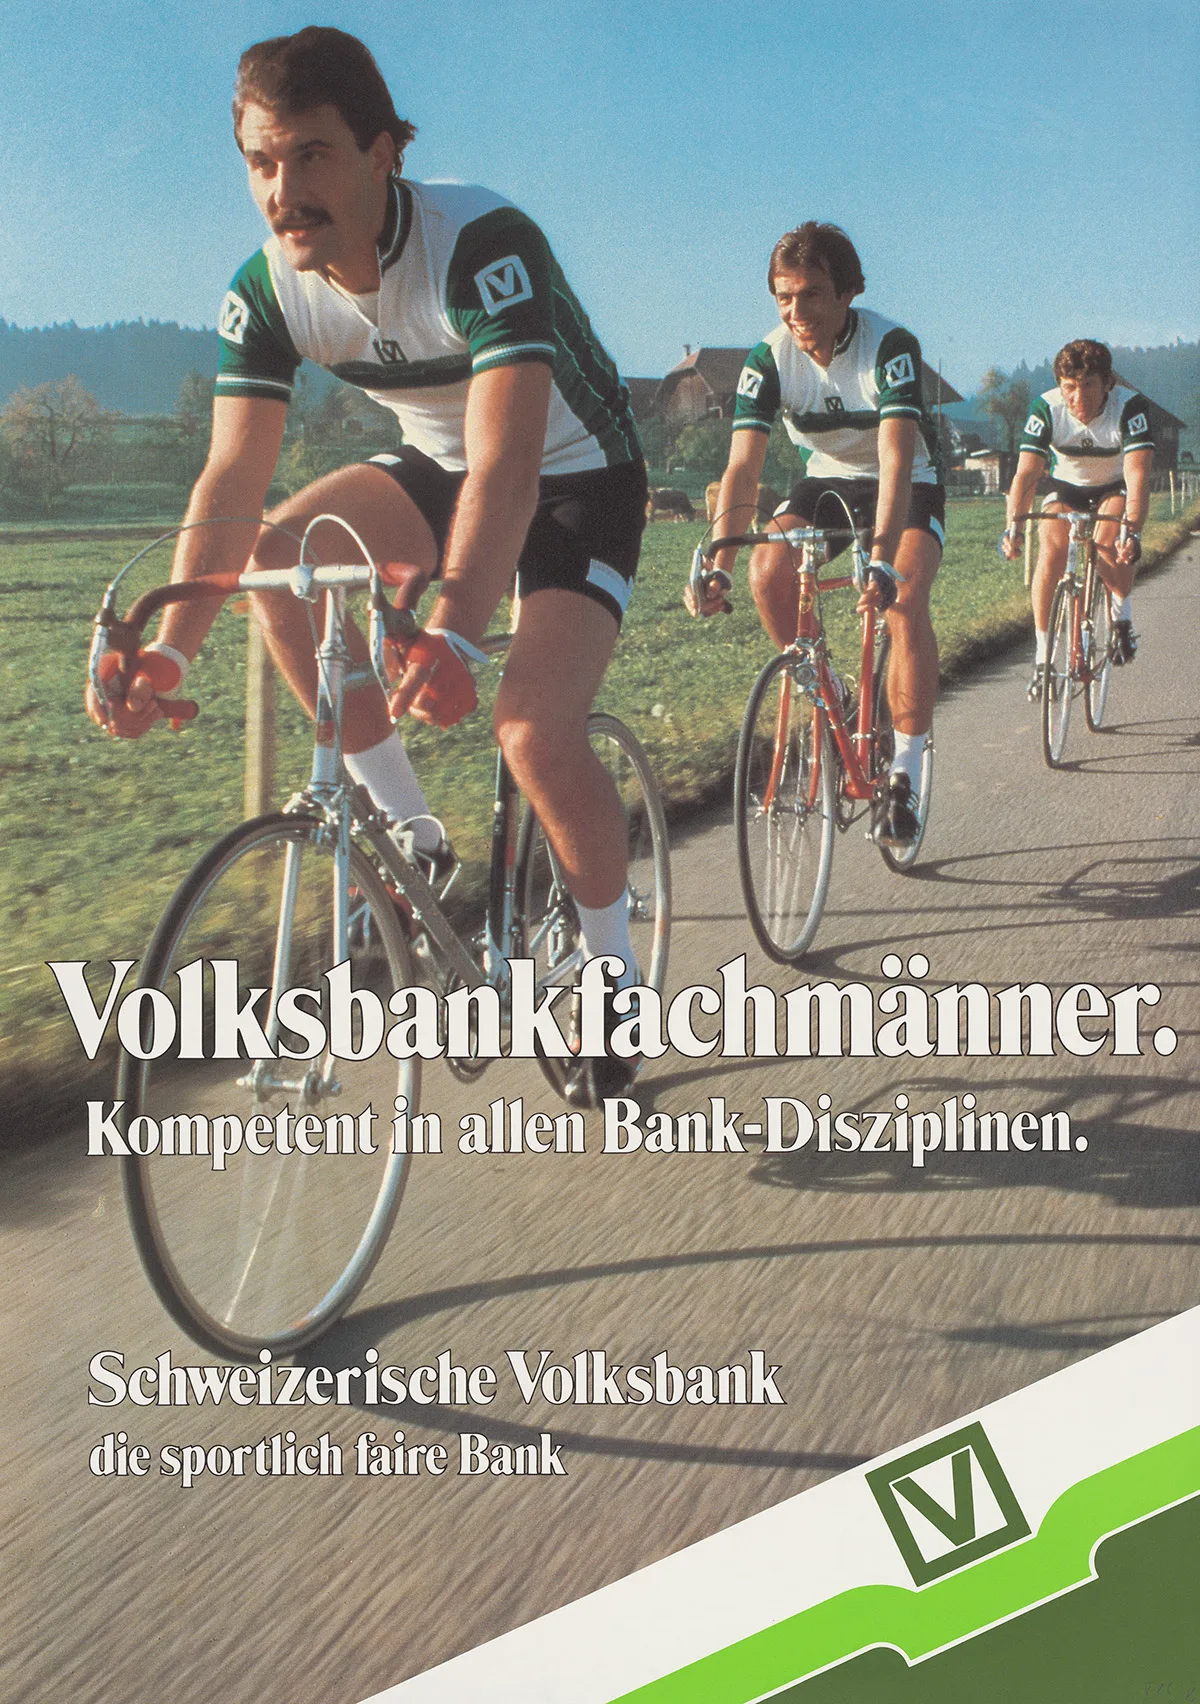
Les petites banques sortirent perdantes de la compétition. Entre 1970 et 2000, les grandes banques parvinrent à doubler, voire tripler la part de l’épargne nationale et des hypothèques qu’elles détenaient, au détriment des banques cantonales, mais plus encore des banques régionales et des caisses d’épargne. La concentration du secteur fut également accélérée par la crise immobilière du début des années 1990 et par l’élimination de plusieurs ententes illicites sur le marché national – les grandes banques grossirent en absorbant les petites.
Résultat: une véritable extinction des espèces bancaires. Rien qu’entre les années 1990 et 2000, le nombre d’instituts financiers en Suisse passa de 495 à 375. Sur les quelque 200 banques et caisses d’épargne régionales que comptait le pays, la moitié disparurent, reprises pour la plupart par les banques cantonales, et plus encore par les grandes banques. Ainsi, en 1994, la Neue Aargauer Bank, qui était alors la plus grande banque régionale, devint une filiale de la CS Holding. Les banques cantonales aussi se retrouvèrent en difficulté: en 1995, la Société de banque suisse reprit la banque cantonale de Soleure, et en 1996, l’Union de Banques Suisses fit l’acquisition de la banque cantonale d’Appenzell Rhodes-Extérieures.
Finalement, les grandes banques qui étaient les moteurs de la concentration virent elles aussi leur situation vaciller. Il en resta tout d’abord cinq, mais en 1990, la CS Holding racheta la banque Leu, et en 1993, la Banque populaire suisse. Le Crédit suisse dama ainsi le pion à l’Union de Banques Suisses, qui avait elle aussi des vues sur la Banque populaire, au bord du gouffre à cause des pertes causées par la crise immobilière.
Victime de la concurrence d’éviction entre les grandes banques, mais aussi de la crise de l’immobilier au début de la décennie, la Banque populaire suisse disparut en 1993 (affiche de 1979).
Victime de la concurrence d’éviction entre les grandes banques, mais aussi de la crise de l’immobilier au début de la décennie, la Banque populaire suisse disparut en 1993 (affiche de 1979). Bibliothèque nationale suisse
En 1998, la place financière suisse connut ce qui fut sans doute le plus grand bouleversement du 20e siècle. L’Union de Banques Suisses avait longtemps mené le jeu du «manger ou être mangé», mais après des années d’expansion, son développement marqua le pas. Et voilà qu’à présent, elle risquait elle-même d’être reprise – après une offre du Crédit suisse qui lui avait déjà soufflé la Banque populaire.
L’Union de Banques Suisses préféra toutefois fusionner avec la Société de banque suisse – et donner naissance à un «colosse», pour reprendre les termes de Mazbouri/Guex/Lopez. La nouvelle UBS était le plus grand gestionnaire de fortune au monde, et en Suisse, la somme de son bilan représentait presque la moitié de celui de toutes les banques du pays réunies.
Trois grandes banques avaient déjà disparu. N’en restaient plus que deux: le Crédit suisse et l’UBS. Configuration elle aussi provisoire – comme la suite de l’histoire l’a montré.

La Suisse, pays des banques

12.06.2026 08.11.2026 / Musée national Zurich
La Suisse compte parmi les plus importantes places financières au monde. Mais qu’est-ce qui fait d’elle le «pays des banques»? Cette exposition illustre à quel point le secteur bancaire est ancré dans l’identité de la Suisse et revient sur son évolution à travers des objets remarquables. Les prêteurs juifs, les marchands lombards et, plus tard, les officines de change en ville posèrent les bases de la place financière suisse actuelle. Retraçant les développements historiques du secteur, cette exposition invite également à réfléchir au rôle actuel de la Suisse comme pays des banques.
Autres articles